Modèle de compte de résultat : structure, calcul et exemple chiffré
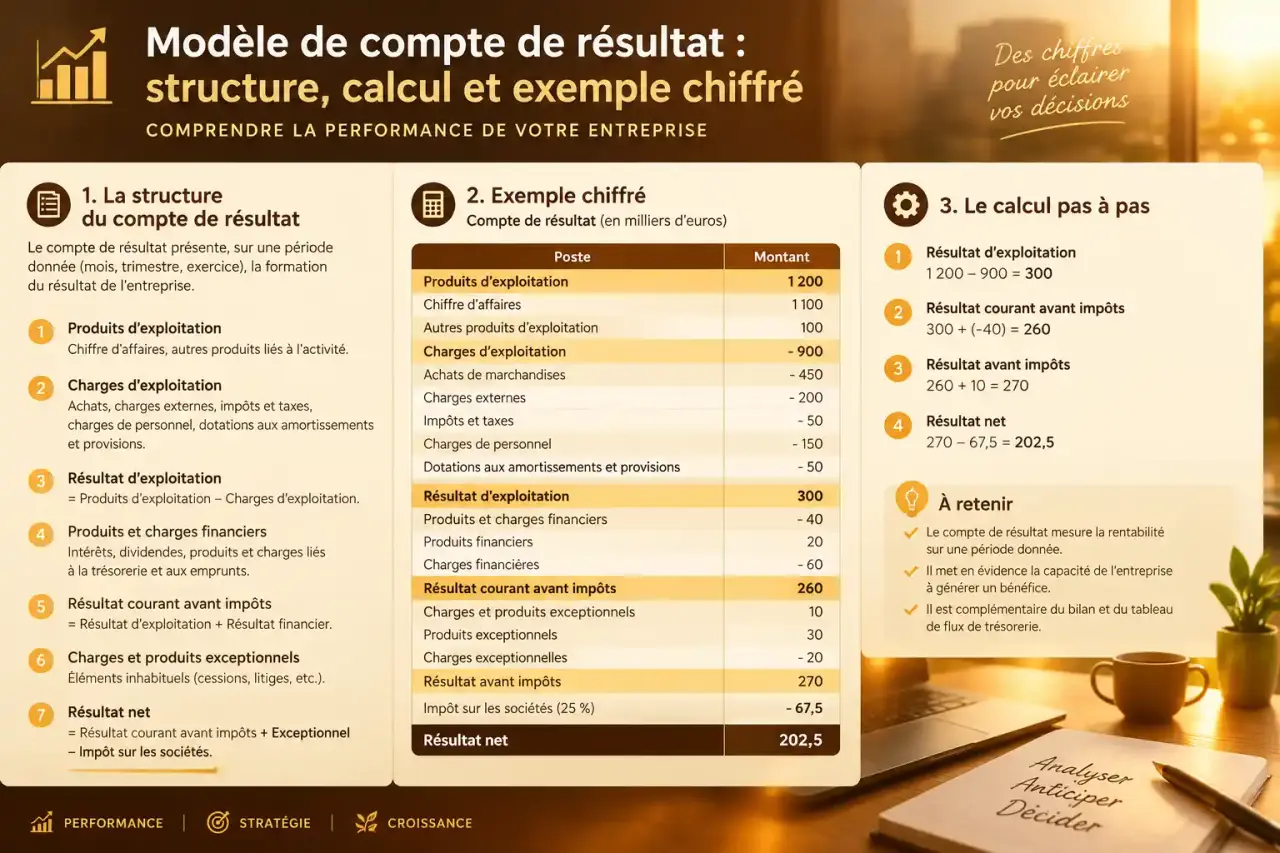
Un modèle de compte de résultat transforme les opérations d’une période en une lecture claire : l’entreprise a-t-elle réalisé un bénéfice ou enregistré une perte ? Pour être utile, le tableau distingue les ventes, les coûts, le financement et les opérations inhabituelles. Voici une trame à reproduire dans un tableur, un exemple chiffré et une méthode pour le remplir sans fausser l’analyse.
Le compte de résultat mesure l’activité sur une période
Le compte de résultat récapitule les produits et les charges enregistrés au cours d’un exercice, généralement de 12 mois. Sa logique est dynamique : il décrit ce qui s’est passé entre le début et la fin de la période. La différence entre les produits et les charges fait apparaître le résultat net comptable.
Lorsque les produits sont supérieurs aux charges, l’entreprise dégage un bénéfice. Dans le cas inverse, elle constate une perte. Ce document fait partie des comptes annuels de nombreuses structures. Il aide le dirigeant, l’expert-comptable, les banques ou les investisseurs à apprécier la rentabilité de l’activité et à repérer les postes qui pèsent sur le résultat.
Ne pas confondre compte de résultat et bilan
Le bilan est une photographie du patrimoine à une date donnée : il présente ce que l’entreprise possède, ce qu’elle doit et le montant de ses capitaux propres. Le compte de résultat est le film de l’exercice. Il rassemble les ventes, les achats, les salaires, les intérêts et les impôts enregistrés sur la période pour expliquer la formation du résultat. Le bénéfice ou la perte obtenu est ensuite reporté au bilan.
La structure d’un modèle de compte de résultat exploitable
Un modèle de compte de résultat peut être simplifié pour le pilotage interne, mais il doit conserver une séparation rigoureuse entre les grandes natures d’opérations. En comptabilité, les charges relèvent notamment des comptes de classe 6 et les produits des comptes de classe 7. Un tableau présenté hors taxes est souvent plus lisible pour comparer les ventes et les coûts.
| Rubrique | Ce qu’elle rassemble | Effet sur le résultat |
|---|---|---|
| Produits d’exploitation | Chiffre d’affaires, production vendue, produits annexes | Ils alimentent l’activité courante |
| Charges d’exploitation | Achats, loyers, salaires, prestations, amortissements | Elles réduisent le résultat d’exploitation |
| Produits et charges financiers | Intérêts reçus, intérêts d’emprunt, écarts financiers | Ils déterminent le résultat financier |
| Produits et charges exceptionnels | Opérations non récurrentes ou inhabituelles | Ils déterminent le résultat exceptionnel |
| Impôt sur les bénéfices | Impôt dû au titre du résultat | Il conduit au résultat net |
Les trois résultats intermédiaires à surveiller
Le résultat d’exploitation compare les produits et les charges liés au métier courant. Il indique si l’activité elle-même est rentable. Le résultat financier mesure l’incidence du financement, notamment le poids des intérêts. Le résultat exceptionnel isole les éléments qui ne doivent pas brouiller l’analyse de l’activité habituelle. Leur combinaison, après prise en compte des éléments concernés comme l’impôt sur les bénéfices, conduit au résultat net.
Un modèle doit séparer les postes avant de les totaliser
Chaque écriture doit être affectée à la bonne rubrique avant d’entrer dans un total. Un abonnement logiciel, une facture de sous-traitance et une mensualité d’emprunt diminuent tous la trésorerie, mais ils n’éclairent pas la même décision. En les regroupant dans une seule ligne « dépenses », il devient impossible de savoir si la marge se dégrade à cause des coûts de production, de la masse salariale ou du financement. Des sous-totaux par nature rendent le tableau réellement pilotable.
Exemple chiffré d’un compte de résultat simplifié
Le tableau ci-dessous illustre une activité de services. Il ne remplace pas la présentation réglementaire adaptée à chaque entreprise, mais fournit une base claire pour construire un fichier Excel ou un tableau de suivi mensuel. Les montants permettent de suivre le calcul du résultat d’exploitation jusqu’au résultat net.
| Poste | Montant |
|---|---|
| Chiffre d’affaires | 200 000 € |
| Autres produits d’exploitation | 10 000 € |
| Total des produits d’exploitation | 210 000 € |
| Achats et charges externes | 70 000 € |
| Salaires et charges sociales | 30 000 € |
| Dotations aux amortissements | 5 000 € |
| Résultat d’exploitation | 105 000 € |
| Produits financiers | 5 000 € |
| Charges financières | 10 000 € |
| Résultat avant impôt | 100 000 € |
| Impôt sur les bénéfices | 50 000 € |
| Résultat net | 50 000 € |
Dans cet exemple, le chiffre d’affaires provient des ventes réalisées sur l’exercice, hors taxes dans un modèle de gestion. Le total des produits d’exploitation atteint 210 000 €. Après déduction des achats et charges externes, des salaires et charges sociales et des amortissements, le résultat d’exploitation s’élève à 105 000 €. Le résultat financier réduit ensuite ce montant de 5 000 €, avant la prise en compte de l’impôt et l’obtention d’un résultat net de 50 000 €.
Il ne faut pas confondre une facture émise avec un encaissement. Le compte de résultat suit la logique des produits et des charges rattachés à la période, tandis que la trésorerie suit les entrées et les sorties d’argent. Une vente peut donc apparaître dans le compte de résultat sans avoir encore été encaissée.
Remplir le tableau sans fausser la lecture
La qualité d’un compte de résultat dépend moins de la mise en forme du modèle que du classement des données et de la cohérence de la période retenue. Pour un suivi interne, complétez-le chaque mois, puis comparez le cumul au budget. Pour les comptes annuels, appuyez-vous sur la comptabilité clôturée.
- Fixez la période : mois, trimestre ou exercice complet. Ne mélangez jamais des montants portant sur des périodes différentes.
- Recensez les produits : ventes de marchandises, prestations, production vendue et autres revenus rattachés à l’activité.
- Classez les charges : achats, frais externes, personnel, impôts et taxes, amortissements, intérêts et charges inhabituelles.
- Calculez les sous-totaux : résultat d’exploitation, puis résultat financier et résultat exceptionnel si ces opérations existent.
- Déterminez le résultat net : déduisez notamment l’impôt sur les bénéfices lorsque le tableau vise les comptes annuels.
Les erreurs qui rendent un modèle inutilisable
La première erreur consiste à saisir la TVA dans les ventes et les charges d’un tableau construit hors taxes. La deuxième consiste à enregistrer un investissement intégralement comme une charge alors que sa consommation peut être répartie par amortissement. Cette confusion modifie la lecture du résultat de la période.
Enfin, ne compensez pas les produits et les charges. Afficher séparément les intérêts perçus et les intérêts versés permet de comprendre le coût réel du financement. La même règle s’applique aux autres rubriques : conserver le détail facilite le contrôle des totaux et l’interprétation des écarts.
Choisir le bon format : simplifié, prévisionnel ou comptable
Un compte de résultat simplifié convient au suivi d’une petite activité. Quelques lignes suffisent pour suivre le chiffre d’affaires, les principaux coûts et la marge. Ce format est pratique pour un indépendant qui veut décider rapidement, à condition de conserver les justificatifs et le détail comptable en parallèle.
Le compte de résultat prévisionnel sert à tester la viabilité d’un projet avant ou pendant son développement. Il couvre souvent les trois premières années d’activité. Il repose sur des hypothèses explicites : volumes vendus, prix, délais de recrutement, achats, loyers et remboursement des emprunts. La comparaison régulière avec le réalisé permet d’identifier un écart de chiffre d’affaires ou de coût avant qu’il ne devienne structurel.
Enfin, le modèle destiné aux comptes annuels doit respecter la présentation applicable à la structure et aux choix comptables retenus. Un tableur convient pour simuler et piloter. Pour établir une liasse conforme, il est prudent de faire valider les rubriques, les amortissements et le traitement fiscal par un professionnel compétent.