Taxation des dividendes : le PFU à 31,4 % n’est pas toujours le plus avantageux
La taxation des dividendes dépend à la fois du régime fiscal de la société, du statut de l’associé et du choix entre le prélèvement forfaitaire unique et le barème progressif. Le montant net versé peut donc varier sensiblement. Pour le calculer, il faut distinguer l’impôt sur le revenu, les prélèvements sociaux et, dans certains cas, les cotisations sociales.
Du bénéfice de la société au dividende versé : les deux niveaux d’imposition
Un dividende correspond à une part du bénéfice distribuable attribuée aux associés ou aux actionnaires après l’approbation des comptes et la décision de distribution. Il peut provenir du bénéfice de l’exercice, de bénéfices reportés ou, sous certaines conditions, de réserves distribuables.
Calcul de taxation des dividendes
Estimez et comparez le prélèvement forfaitaire unique (PFU) et l’option au barème progressif.
1. PFU
Impôt sur le revenu : brut × 12,8 %
Prélèvements sociaux : brut × 18,6 %
Total : 31,4 % du brut
- Impôt sur le revenu
- —
- Prélèvements sociaux
- —
- Montant net estimé
- —
2. Option au barème
Base imposable : brut × 60 %
Impôt sur le revenu : base imposable × taux marginal
Prélèvements sociaux : brut × 18,6 %
- Impôt sur le revenu
- —
- Prélèvements sociaux
- —
- Montant net estimé
- —
La société ne peut pas distribuer des sommes inexistantes ni compromettre la protection de son capital. Les dividendes fictifs sont interdits. La distribution dépend donc du résultat disponible et des décisions prises après la clôture des comptes.
Société à l’IS : une imposition économique en deux temps
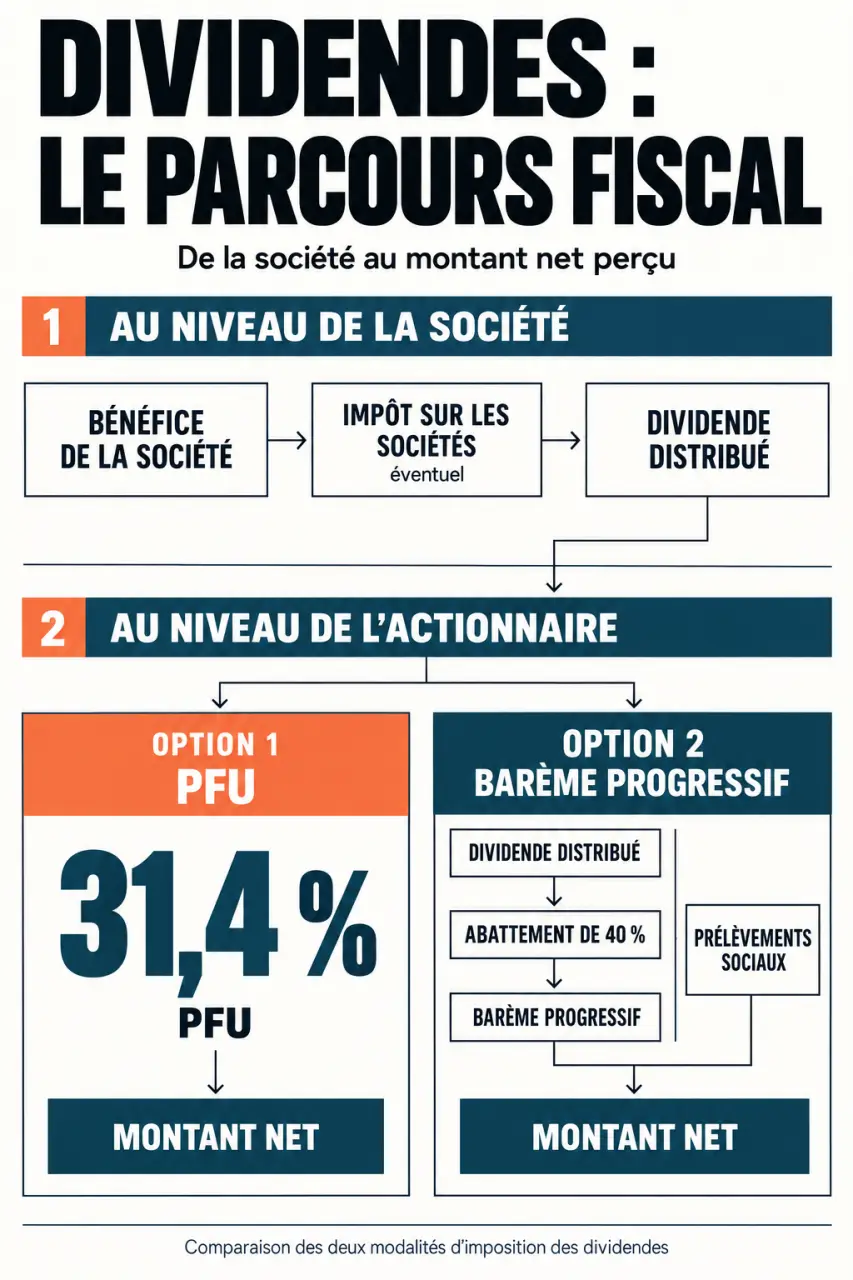
Dans une SAS, une SASU, une SARL ou une EURL soumise à l’impôt sur les sociétés, le bénéfice est d’abord imposé au niveau de la société. Le taux normal d’IS est de 25 %. Un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfices lorsque les conditions requises sont remplies.
Si une partie du résultat après impôt est distribuée, l’associé personne physique est ensuite imposé sur les dividendes perçus. Il s’agit de deux impositions successives sur la valeur créée par la société : l’une au niveau de l’entreprise, l’autre au niveau de l’associé. Cette situation est souvent décrite comme une double imposition économique, même si la société et l’associé sont deux contribuables distincts.
Société à l’IR : pas de dividende imposable distinct
Dans une société soumise à l’impôt sur le revenu, comme certaines SNC ou sociétés de personnes, le bénéfice est directement imposé chez les associés selon leur quote-part. Cette imposition intervient même si le bénéfice n’est pas effectivement versé.
Un retrait de trésorerie ne constitue donc pas, en principe, un dividende à imposer une seconde fois comme revenu de capitaux mobiliers. La distinction entre société à l’IR et société à l’IS doit être faite avant toute comparaison entre PFU et barème progressif.
PFU : le calcul immédiat de la taxation des dividendes
Par défaut, les dividendes versés à une personne physique relèvent du prélèvement forfaitaire unique, aussi appelé flat tax. Son taux global est de 31,4 %, avec 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux.
Ce mécanisme permet d’estimer rapidement le montant net d’un dividende. Pour un dividende brut de 2 000 €, l’impôt sur le revenu s’élève à 256 € et les prélèvements sociaux à 372 €, soit un montant net estimé de 1 372 €. Pour 10 000 €, ces montants atteignent respectivement 1 280 € et 1 860 €, pour un net estimé de 6 860 €.
| Dividende brut | Impôt sur le revenu à 12,8 % | Prélèvements sociaux à 18,6 % | Montant net estimé |
|---|---|---|---|
| 2 000 € | 256 € | 372 € | 1 372 € |
| 10 000 € | 1 280 € | 1 860 € | 6 860 € |
L’acompte de 12,8 % n’est pas toujours l’impôt définitif
Lors du versement, l’établissement payeur ou la société prélève en principe 12,8 % au titre du prélèvement forfaitaire non libératoire, en plus des prélèvements sociaux. Cet acompte est ensuite imputé sur l’impôt calculé lors de la déclaration annuelle.
Avec le PFU, le prélèvement de 12,8 % correspond généralement à l’impôt finalement dû. En cas d’option pour le barème progressif, il devient une avance qui sera régularisée lors de la déclaration de revenus.
Une dispense de cet acompte peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année ne dépasse pas 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé. La demande doit être formulée avant le 30 novembre. Elle améliore la trésorerie au moment du versement, mais ne supprime ni l’impôt final ni les prélèvements sociaux.
Barème progressif ou PFU : comparer le vrai coût fiscal
L’option pour le barème progressif de l’impôt sur le revenu s’exerce avec la case 2OP de la déclaration. Les dividendes bénéficient alors d’un abattement de 40 % avant leur intégration au revenu imposable, sous réserve que les conditions applicables soient respectées. Les prélèvements sociaux restent dus sur le montant brut.
Cette option est globale. Elle concerne l’ensemble des revenus et gains mobiliers entrant dans son champ pour l’année concernée. Il ne faut donc pas la choisir uniquement en fonction d’un dividende isolé. Le taux marginal d’imposition du foyer, les autres revenus de capitaux mobiliers, les moins-values éventuelles et la fraction de CSG déductible de 6,8 % doivent être examinés ensemble.
| Pour 2 000 € de dividendes | Taxation totale indiquée | Lecture |
|---|---|---|
| PFU | 628 € | Montant stable, sans dépendre de la tranche d’IR |
| Barème, tranche à 0 % | 310 € | Le barème peut être nettement plus favorable |
| Barème, tranche à 11 % | 442 € | L’avantage potentiel est conservé |
| Barème, tranche à 30 % | 670 € | Le PFU devient souvent plus intéressant |
Ces montants servent de comparaison selon les hypothèses retenues. Le résultat réel dépend de la situation fiscale complète du foyer. Le taux marginal d’imposition, le revenu imposable, les autres revenus mobiliers et les déductions peuvent modifier l’écart entre les deux régimes.
Le point de bascule ne se décide donc pas à l’intuition. Chaque euro supplémentaire de revenu peut modifier progressivement la tranche effective, les déductions et le gain lié à l’abattement. Une simulation doit partir du revenu imposable complet du foyer, et non du seul montant distribué par la société.
Dirigeant de SARL, SASU ou associé : attention aux cotisations sociales
Les prélèvements sociaux de 18,6 % ne doivent pas être confondus avec les cotisations sociales. Dans une SAS ou une SASU, les dividendes versés au président associé ne sont en principe pas soumis aux cotisations sociales du fait de leur versement. Ils restent toutefois soumis à la fiscalité des revenus de capitaux mobiliers.
Le cas du gérant majoritaire et du travailleur non salarié
Pour le gérant majoritaire de SARL, l’associé unique d’EURL relevant du régime des travailleurs non salariés et certaines situations assimilées, la fraction des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant peut être soumise à cotisations sociales.
Le seuil de 10 % ne signifie donc pas que tous les dividendes sont traités de la même manière. Il faut examiner la structure du capital, les primes d’émission, le compte courant concerné et le statut social du dirigeant.
Avant d’arbitrer entre rémunération et dividendes, il faut intégrer la protection sociale, les droits à la retraite, la trésorerie de l’entreprise et le bénéfice réellement distribuable. Un dividende n’est pas une rémunération de travail et ne produit pas les mêmes droits. Un simulateur de versement de dividendes peut fournir une première estimation, mais le calcul d’un dirigeant non salarié mérite une vérification personnalisée.
Déclarer les dividendes et contrôler le montant net
Les dividendes perçus par une personne physique sont déclarés avec les revenus de capitaux mobiliers dans la déclaration annuelle de revenus, généralement sur la déclaration n° 2042. Les montants préremplis doivent être vérifiés à l’aide de l’imprimé fiscal unique transmis par l’établissement payeur ou la société.
C’est également lors de cette déclaration que l’option pour le barème progressif est exercée avec la case 2OP. Le contribuable doit contrôler les montants déjà prélevés et vérifier que l’acompte d’impôt de 12,8 % a bien été pris en compte.
- Vérifiez le montant brut des dividendes distribués et les prélèvements déjà opérés.
- Contrôlez la prise en compte de l’acompte d’impôt de 12,8 %.
- Comparez le PFU avec l’option globale pour le barème avant de cocher la case 2OP.
- Identifiez votre statut social si vous êtes gérant majoritaire ou travailleur non salarié.
- Conservez le procès-verbal de décision de distribution et les justificatifs fiscaux.
Lorsqu’une société reçoit des dividendes d’une autre société, les règles changent. Le régime mère-fille peut notamment limiter l’imposition, avec une quote-part de frais et charges de 5 %, ramenée à 1 % dans certaines situations d’intégration fiscale. Ces dispositifs ne s’appliquent pas au particulier qui perçoit directement ses dividendes.
Pour estimer votre net, partez toujours du dividende brut. Séparez ensuite l’impôt sur le revenu, les prélèvements sociaux et les éventuelles cotisations sociales, puis tenez compte des acomptes déjà prélevés. Cette méthode évite de confondre le montant viré sur le compte bancaire avec la taxation définitive après déclaration.