Cartographie des achats : passer des factures aux priorités sans confondre dépenses et risques
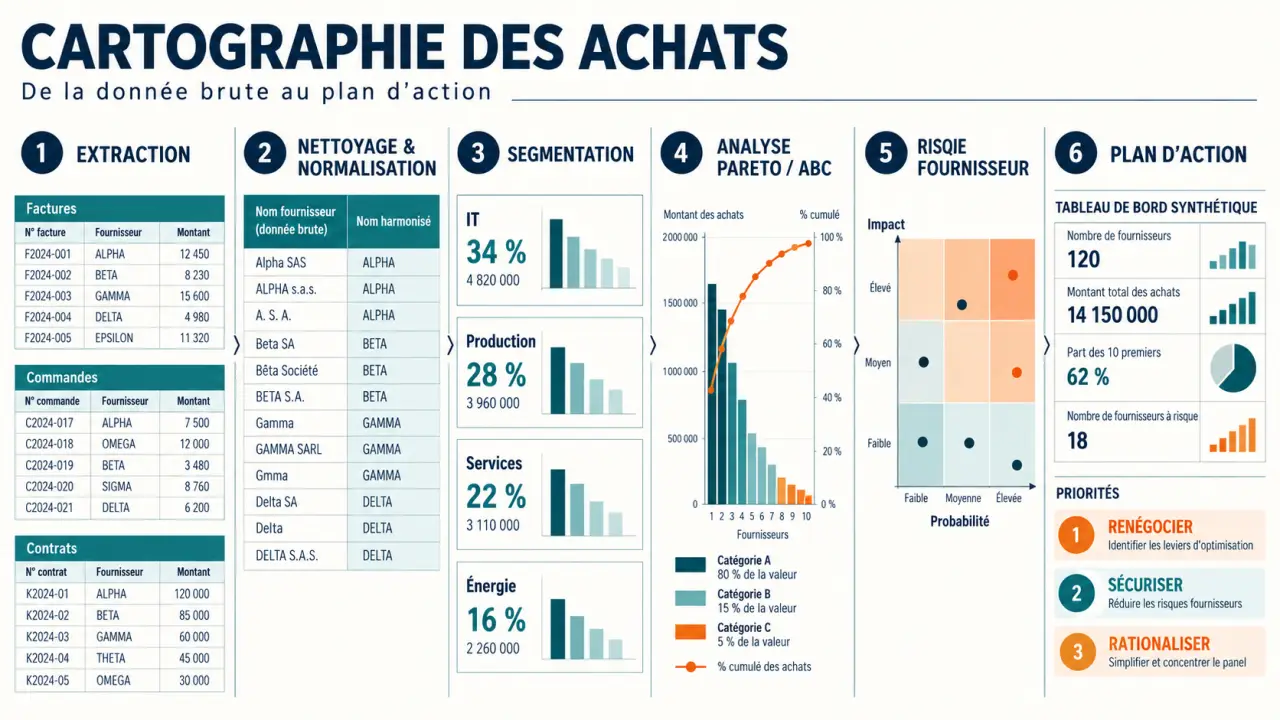
La cartographie des achats est une représentation structurée des dépenses par familles, fournisseurs, services et contrats. Elle permet de savoir qui achète quoi, auprès de qui et pour quel montant, puis de décider où agir. Sa construction repose sur une chaîne simple : collecter les données, les fiabiliser, les segmenter et croiser les résultats pour établir un plan d’action.
Définir ce que la cartographie doit permettre de décider
Une extraction comptable décrit des écritures. Une véritable cartographie des achats relie ces écritures aux besoins de l’organisation, aux fournisseurs et aux engagements contractuels. Une même ligne comptable peut recouvrir plusieurs prestations ; inversement, une famille d’achats peut être dispersée entre plusieurs comptes et services.
Calculer un Pareto des achats
Saisissez vos familles d’achats et leurs montants hors taxes. Les familles seront triées par montant décroissant, puis classées selon le pourcentage cumulé et les seuils ABC que vous définissez.
Seuils de classement ABC
Les seuils correspondent aux limites supérieures du pourcentage cumulé. Ils doivent être compris entre 0 et 100, dans un ordre croissant. Documentez ces frontières selon les règles de votre organisation.
Familles d’achats
Résultats du Pareto et de l’analyse ABC
| Rang | Famille d’achats | Montant HT | Part du total | Pourcentage cumulé | Classe |
|---|---|---|---|---|---|
| Saisissez des montants pour afficher les résultats. | |||||
Récapitulatif par classe
Attention : ce classement financier ne mesure pas à lui seul la criticité des achats, le risque fournisseur, la dépendance, la qualité ou les conséquences opérationnelles. Ces dimensions doivent faire l’objet d’une analyse complémentaire.
Avant toute collecte, précisez les décisions attendues : mutualiser des commandes, préparer des renouvellements, réduire les achats hors processus ou sécuriser un approvisionnement critique. Définissez ensuite les entités concernées, la période étudiée et les dépenses incluses. Une période couvrant un cycle annuel constitue un point de départ utile pour les achats récurrents, à adapter à la saisonnalité.
La direction achats pilote la démarche avec la comptabilité fournisseurs, le contrôle de gestion, les services prescripteurs et la direction des systèmes d’information. Les achats projets nécessitent un traitement complémentaire : l’historique ne suffit pas à anticiper un investissement exceptionnel. Il faut alors intégrer le calendrier prévisionnel, les spécifications et un benchmark pertinent.
Le livrable attendu n’est pas seulement un graphique : c’est une base explicable, des constats validés et une liste de décisions assorties de responsables.
Construire une base fiable, de la facture au segment d’achat
Collecter des données qui pourront être rapprochées
Rassemblez les factures, commandes, contrats, référentiels fournisseurs et données budgétaires issus de l’ERP ou des applications métiers. Complétez-les avec les dépenses réalisées hors circuit habituel : cartes d’achat, notes de frais pertinentes et factures sans commande. Sans elles, la vision du portefeuille reste partielle.
| Bloc de données | Champs à prévoir | Utilité |
|---|---|---|
| Transaction | Référence de facture, commande, date, montant HT, devise | Mesurer la dépense sans double comptage |
| Besoin | Désignation, quantité, unité, famille, segment | Comparer des achats réellement similaires |
| Organisation | Entité, site, service consommateur | Identifier les possibilités de mutualisation |
| Fournisseur et contrat | Identifiant fournisseur, contrat ou marché, échéance | Analyser la concentration et la couverture contractuelle |
Nettoyer avant de classifier
Choisissez une base de mesure cohérente : ne cumulez pas les montants des commandes et ceux des factures correspondantes. Rapprochez le total retenu de la comptabilité, traitez les avoirs et documentez les conversions de devises. Écartez les dépenses hors périmètre, telles que les subventions lorsqu’elles ne relèvent pas des achats analysés.
Normalisez les noms fournisseurs à partir d’un identifiant fiable : « Société Martin » et « Martin SAS » peuvent désigner la même entité, mais un nom proche ne suffit pas à les fusionner. Contrôlez aussi les doublons de factures et les champs manquants. Une catégorie « à qualifier » vaut mieux qu’un classement arbitraire.
Construisez ensuite une nomenclature commune, interne ou inspirée d’UNSPSC ou d’ECLASS. Deux à trois niveaux de segmentation suffisent généralement ; un quatrième peut répondre à un besoin précis, sans devenir systématique. Faites valider les affectations ambiguës par les prescripteurs.
Pensez au référentiel comme à la trame d’une toile : les familles constituent les fils de chaîne, les services et fournisseurs les fils de trame. Si chaque site invente ses catégories, les raccords deviennent invisibles. Conserver une table de correspondance entre anciennes désignations et segments communs permet de changer de nomenclature sans perdre la lecture historique.
Croiser poids financier et risque : Pareto, ABC et Kraljic
Commencez par croiser familles, fournisseurs et services. Une famille dispersée entre de nombreux prestataires peut révéler une mutualisation possible ; un fournisseur dominant peut signaler une dépendance. Ces constats doivent être discutés avec les métiers : la dispersion peut aussi répondre à des contraintes techniques ou géographiques légitimes.
| Méthode | Question traitée | Limite principale |
|---|---|---|
| Pareto | Où se concentre la dépense ? | Le repère 80/20 n’est pas une répartition garantie |
| Analyse ABC | Quelles classes de dépenses suivre en priorité ? | Le classement financier ne mesure pas la criticité |
| Matrice de Kraljic | Quelle stratégie adopter selon l’enjeu et le marché fournisseurs ? | Elle nécessite une appréciation métier du risque |
Pour construire un Pareto, classez les familles par montant décroissant, calculez leur part dans le total, puis leur pourcentage cumulé. Le principe 80/20 décrit une concentration possible : une minorité de catégories peut représenter l’essentiel des dépenses. L’analyse ABC transforme cette lecture en classes A, B et C, avec des frontières définies et documentées par l’organisation.
La matrice de Kraljic ajoute l’importance stratégique et la complexité du marché fournisseurs. Elle distingue les achats non critiques, à effet de levier, goulots d’étranglement et stratégiques. Une petite dépense peut ainsi exiger davantage de sécurisation qu’un gros budget facilement substituable.
Comparez également les gains en valeur absolue. Sur six mois, 70 % de gains sur une famille de 50 000 euros représentent 35 000 euros ; 3 % sur 6 millions d’euros représentent 180 000 euros. Ces exemples illustrent un arbitrage, pas une promesse : effort, qualité et continuité de service comptent aussi.
Relier les dépenses aux contrats et sécuriser les achats publics
Associez chaque dépense au contrat ou au marché applicable, puis vérifiez la cohérence entre son objet, sa période de validité et l’achat réalisé. Une référence contractuelle renseignée ne prouve pas, à elle seule, que la dépense est couverte.
Un indicateur utile est le taux de couverture marché : montant des dépenses couvertes par un marché valide et applicable, divisé par le montant total des dépenses du périmètre étudié, multiplié par 100. Conservez le même dénominateur entre deux périodes et explicitez les exclusions.
Dans la commande publique, la cartographie aide à rapprocher les besoins homogènes, préparer la computation des seuils et anticiper les procédures. Elle ne remplace toutefois pas l’estimation réglementaire des besoins futurs : celle-ci doit respecter les règles applicables aux fournitures, services ou travaux concernés, sans fractionnement artificiel.
Un achat hors marché ou sans commande constitue un signal à examiner, pas automatiquement une irrégularité. Vérifiez sa justification et la procédure suivie. La cartographie n’est pas une obligation juridique générale en elle-même ; elle contribue à sécuriser les décisions. Complétez l’analyse par les échéances, préavis et possibilités de renouvellement des contrats.
Choisir l’outil et transformer les constats en actions suivies
Un tableur convient pour démarrer sur un périmètre maîtrisé. L’ERP fournit les transactions et référentiels ; un outil de business intelligence facilite les croisements récurrents. Une solution d’analyse des dépenses devient pertinente lorsque les volumes, les sources ou les classifications rendent le traitement manuel trop lourd.
Pour évaluer un logiciel ou un accompagnement, examinez la traçabilité des règles, les connecteurs, les exports, la sécurité et le coût complet. L’intelligence artificielle peut proposer des affectations, mais les classifications incertaines doivent rester contrôlables par les acheteurs.
Présentez aux décideurs un tableau de bord resserré : dépenses par famille, concentration fournisseurs, couverture contractuelle, achats hors processus et échéances. Chaque priorité doit comporter :
- un constat vérifié et son périmètre ;
- une action précise, un responsable et une échéance ;
- un gain attendu ou un risque à réduire ;
- un indicateur permettant de vérifier le résultat.
Prévoyez une actualisation adaptée au rythme des décisions, par exemple mensuelle pour le suivi opérationnel et une revue stratégique annuelle. Mesurez les économies à périmètre comparable, en distinguant effets de prix, volumes et changements de besoin. La cartographie devient alors un outil de pilotage vivant, plutôt qu’une photographie rapidement dépassée.