Formule du taux de marque : 30 % de marque ne signifie pas 30 % de marge
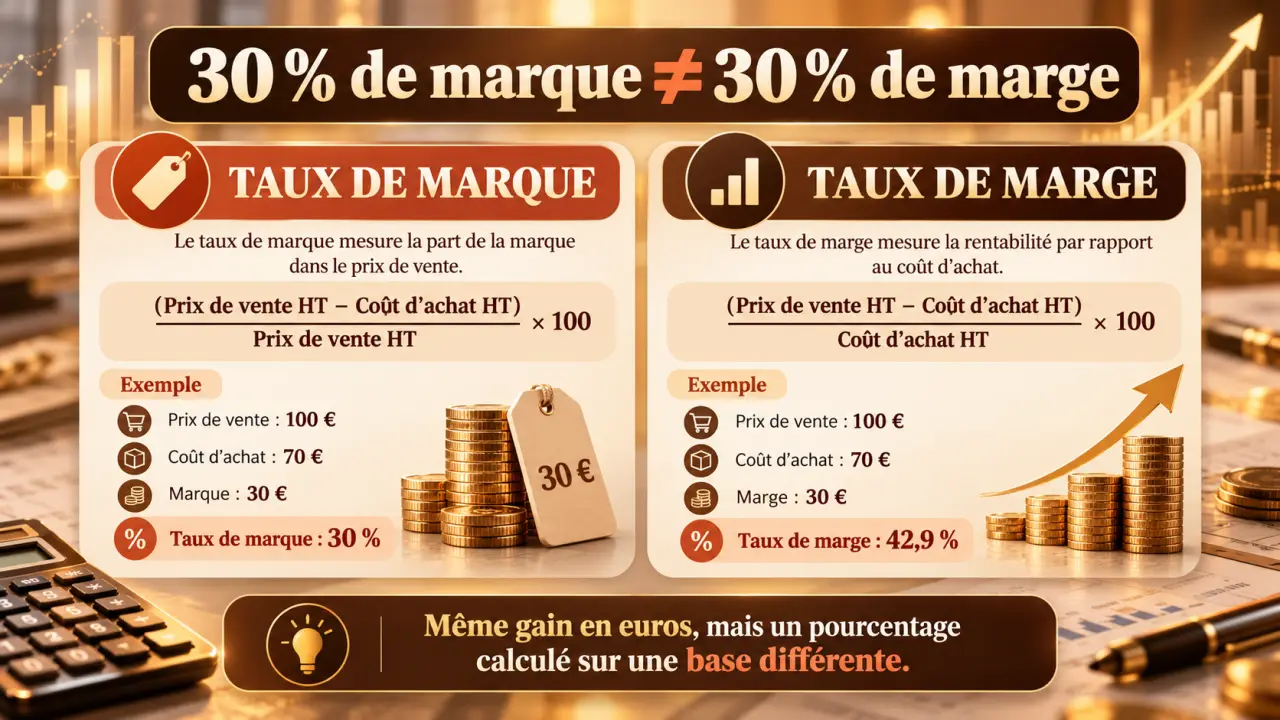
La formule du taux de marque est : marge commerciale ÷ prix de vente HT × 100. Un produit vendu 100 € HT avec une marge de 30 € affiche donc un taux de marque de 30 %. Ce pourcentage mesure la part de marge comprise dans le prix de vente, et non le bénéfice net de l’entreprise.
Calculer le taux de marque avec les bonnes données
Le calcul repose sur deux opérations : déterminer la marge, puis la rapporter au prix de vente hors taxes. Pour une marchandise achetée et revendue, les formules sont les suivantes :
- Marge commerciale = prix de vente HT − coût d’achat HT.
- Taux de marque = (marge commerciale ÷ prix de vente HT) × 100.
Le prix de vente doit être positif pour que ce ratio soit calculable. Une marge négative donne un taux de marque négatif : le prix de vente ne couvre alors même pas le coût retenu.
Un exemple de calcul pas à pas
Prenons un article acheté 150 € HT et revendu 250 € HT, comme dans l’exemple de Legalstart. La marge commerciale atteint 250 − 150 = 100 €. Le taux de marque est donc de (100 ÷ 250) × 100 = 40 %. Sur chaque tranche de 100 € de chiffre d’affaires HT, 40 € restent après couverture du coût d’achat.
Cette somme doit encore contribuer au paiement des charges non comprises dans ce coût : loyer, salaires, assurances ou frais administratifs, notamment. Elle ne constitue donc pas automatiquement un bénéfice disponible.
Prix HT, coût d’achat et coût de revient : garder un périmètre cohérent
Pour une activité de négoce, le coût d’achat comprend le prix d’achat net des réductions obtenues et les frais directement liés à l’acquisition, comme certains frais de transport. Le coût de revient est plus large : il intègre les coûts nécessaires à la production et à la commercialisation selon le périmètre défini. Soustraire ce dernier donne une marge sur coût de revient, à distinguer de la marge commerciale.
En fabrication ou dans les services, précisez les éléments intégrés : matières, temps de travail, sous-traitance, emballage ou commissions. Ne mélangez pas un coût d’achat pour un produit et un coût complet pour un autre dans une comparaison.
Lorsque la TVA est récupérable, raisonnez hors taxes. Pour convertir un prix TTC, utilisez : prix HT = prix TTC ÷ (1 + taux de TVA), avec le taux en décimal. Ainsi, 120 € TTC avec une TVA de 20 % correspondent à 100 € HT. Une TVA non récupérable peut, en revanche, entrer dans les coûts.
Taux de marque et taux de marge : le dénominateur change tout
Les deux indicateurs utilisent la même marge, mais répondent à deux questions différentes. Le taux de marque mesure ce que la marge représente dans le prix facturé. Le taux de marge mesure ce qu’elle représente par rapport au coût d’achat.
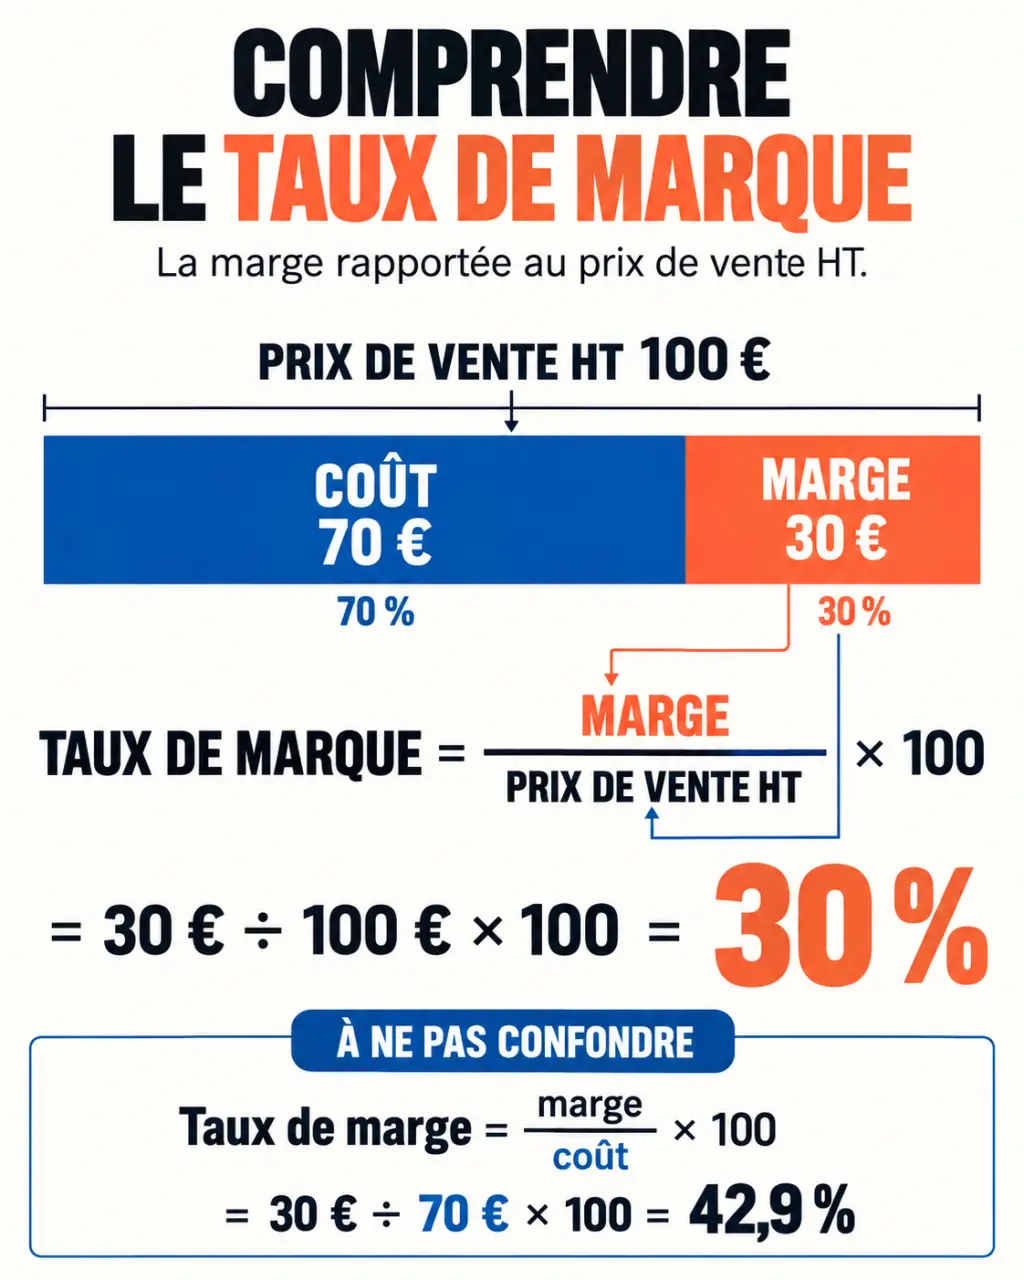
| Indicateur | Formule | Exemple : achat 70 € HT, vente 100 € HT |
|---|---|---|
| Marge commerciale | Prix de vente HT − coût d’achat HT | 30 € |
| Taux de marque | Marge ÷ prix de vente HT × 100 | 30 % |
| Taux de marge | Marge ÷ coût d’achat HT × 100 | Environ 42,9 % |
Cet exemple, également utilisé par Defacto, montre pourquoi les deux pourcentages ne sont pas interchangeables. Un taux de marque de 30 % correspond ici à un taux de marge d’environ 42,9 %. Appliquer simplement une majoration de 30 % au coût d’achat ne permet donc pas d’obtenir 30 % de marque.
Autre repère : acheter 50 € HT et vendre 100 € HT donne une marge de 50 €, soit 50 % de marque mais 100 % de marge. Avant d’utiliser un objectif transmis par un fournisseur ou un responsable commercial, vérifiez toujours de quel ratio il s’agit.
Retrouver le prix de vente à partir d’un taux cible
Pour fixer un prix avec un taux de marque donné, il faut inverser la formule. En conservant le même périmètre de coût, vous obtenez :
Prix de vente HT = coût ÷ (1 − taux de marque cible).
Le taux s’écrit ici en décimal : 30 % devient 0,30 et 40 % devient 0,40. Avec un coût d’achat de 70 € HT et un objectif de 30 %, le prix nécessaire est de 70 ÷ 0,70 = 100 € HT. Avec un coût de 150 € HT et un objectif de 40 %, il atteint 150 ÷ 0,60 = 250 € HT.
Cette formule suppose un taux cible inférieur à 100 % pour un coût positif. Elle fournit un prix théorique, à confronter ensuite au positionnement de l’offre, aux prix pratiqués sur le marché et à la valeur perçue par le client.
Un tableur suffit pour automatiser ces opérations. Si la cellule A2 contient le coût et B2 le prix de vente HT, saisissez =(B2-A2)/B2, puis appliquez le format pourcentage. Ne multipliez pas également par 100 : l’affichage serait faussé. Un simulateur peut rendre le même service, à condition de vérifier les bases de coût utilisées.
Lire le résultat sans le confondre avec la rentabilité globale
Un taux de marque de 30 %, 40 % ou 50 % n’est ni bon ni mauvais dans l’absolu. Son interprétation dépend des charges à couvrir, des volumes vendus, des pertes éventuelles et du modèle économique. Un produit à faible taux mais vendu régulièrement peut générer davantage de marge totale qu’un article à fort taux rarement acheté.
Pour comparer des produits ou des entreprises d’un même secteur, vérifiez la cohérence des coûts intégrés et des prix nets retenus. Les termes marge brute et marge commerciale ne recouvrent pas toujours exactement le même périmètre. La marge nette, elle, tient compte de l’ensemble des charges et ne se déduit pas du seul taux de marque.
À l’échelle d’une gamme, ne faites pas la moyenne simple des pourcentages. Calculez plutôt : somme des marges ÷ somme des ventes HT × 100. Cette pondération reflète le poids réel de chaque référence dans le chiffre d’affaires.
Enfin, une marge comptable ne garantit pas une trésorerie immédiatement disponible : un client peut payer après l’échéance fournisseur. Le taux de marque sert au pilotage commercial, mais doit être complété par le suivi des encaissements et des charges.
Mesurer l’effet des remises avant d’agir sur les prix
Une promotion peut produire une onde de choc discrète : la baisse paraît faible sur l’étiquette, mais se concentre sur la marge, puisque le coût d’achat reste inchangé. Sur un produit acheté 70 € HT et vendu 100 € HT, une remise de 10 % ramène le prix à 90 € HT. La marge tombe de 30 € à 20 €, soit une baisse d’un tiers, et le taux de marque passe de 30 % à environ 22,22 %. Pour conserver 300 € de marge totale, il faut alors vendre 15 unités au lieu de 10, sans coûts supplémentaires.
Plusieurs leviers permettent de préserver le taux de marque sans augmenter systématiquement les prix :
- Négocier les achats et les frais associés sans dégrader la qualité.
- Encadrer les remises en calculant la marge sur le prix réellement encaissé.
- Réduire les pertes, la casse et les consommations inutiles.
- Renforcer la valeur perçue pour soutenir un prix cohérent avec le service rendu.
- Suivre le mix produit afin de développer les références qui contribuent réellement à la marge totale.
Après chaque changement de tarif ou de fournisseur, recalculez le ratio avec les coûts actualisés. L’objectif n’est pas seulement d’obtenir un pourcentage supérieur, mais de dégager une marge suffisante pour couvrir les charges et soutenir l’activité.