Compta analytique : calculer ses marges sans fausser ses coûts
La compta analytique permet de comprendre ce que coûte réellement un produit, un service ou un projet, puis de mesurer sa rentabilité. Elle décompose les charges et les revenus pour éclairer les décisions : fixer un prix, revoir un budget ou affecter des ressources. Son intérêt dépend toutefois d’un point essentiel : répartir les dépenses selon des règles cohérentes, plutôt que chercher une précision artificielle.
Passer du résultat global à la rentabilité de chaque activité
La comptabilité générale présente la situation financière et le résultat de l’entreprise. La comptabilité analytique explique leur formation, en analysant les coûts par produit, client, établissement ou activité. Une entreprise bénéficiaire peut ainsi découvrir qu’une prestation consomme une grande partie de sa marge, tandis qu’une autre finance ses charges communes.
Les deux approches se complètent, mais ne répondent pas aux mêmes besoins :
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Objectif | Présenter les comptes de l’entreprise | Expliquer les coûts et les marges |
| Destinataires | Direction et tiers concernés | Dirigeants et responsables opérationnels |
| Organisation | Cadre comptable réglementé | Découpage adapté aux décisions internes |
| Niveau d’analyse | Vision globale | Produit, projet, service ou centre de coûts |
En France, la comptabilité analytique n’est généralement pas obligatoire pour les entreprises privées. Des exigences particulières peuvent néanmoins découler d’un secteur, d’un contrat ou d’un financement. Elle reste utile dès que plusieurs activités partagent des moyens et que le résultat global ne suffit plus à orienter les choix.
Elle exploite notamment les comptes de charges de classe 6 et les comptes de produits de classe 7, complétés si nécessaire par des informations opérationnelles : heures travaillées, quantités produites ou commandes traitées.
Classer les charges avant de répartir les dépenses communes
Direct ou indirect, fixe ou variable : deux lectures distinctes
Une charge directe est affectable sans répartition intermédiaire à l’objet étudié : matière utilisée pour un produit, sous-traitance dédiée à un projet. Une charge indirecte concerne plusieurs objets de coût : loyer partagé, service informatique ou encadrement. Son affectation exige une clé de répartition.
La distinction fixe-variable répond à une autre question : la dépense évolue-t-elle avec le volume d’activité ? Le loyer est généralement fixe sur une période et une capacité données ; les matières consommées varient avec la production. Une charge directe peut donc être fixe, comme le salaire d’un collaborateur exclusivement affecté à un projet.
Il faut aussi définir les charges incorporables, retenues dans les coûts, et les charges non incorporables, écartées parce qu’elles ne correspondent pas au périmètre d’analyse. Chaque retraitement doit être documenté pour expliquer les différences avec les comptes généraux.
Choisir une clé qui traduit la consommation des ressources
Les charges indirectes peuvent transiter par des centres d’analyse : atelier, maintenance, administration. Les centres auxiliaires rendent des services aux autres centres ; les centres principaux contribuent plus directement aux activités étudiées. Une unité d’œuvre, comme l’heure-machine, permet ensuite d’imputer leurs coûts.
Coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Pour une assiette monétaire, le taux de frais correspond au coût du centre divisé par le montant de l’assiette. Ces calculs ne sont pertinents que si le critère choisi reflète l’utilisation réelle des moyens.
Une clé fondée sur le chiffre d’affaires peut agir comme un aimant : elle attire les frais généraux vers les offres qui se vendent le mieux, même lorsqu’elles sollicitent peu les équipes. Avant de conclure qu’un produit est peu rentable, testez une autre répartition, par exemple selon les commandes ou les heures de support. Si le diagnostic s’inverse, la décision dépend fortement de la convention retenue.
Choisir la méthode selon la décision à prendre
Il n’existe pas une méthode supérieure dans toutes les situations. Le bon choix dépend de l’usage attendu, du poids des charges indirectes et des informations que l’entreprise peut recueillir régulièrement.
| Méthode | Principe | Usage privilégié |
|---|---|---|
| Coûts complets | Intégrer les charges directes et indirectes retenues | Évaluer un coût de revient et la rentabilité globale d’une offre |
| Coûts partiels | Retenir seulement certaines catégories de charges | Isoler une contribution utile à une décision |
| Direct costing | Calculer les coûts variables et la marge correspondante | Étudier les volumes et le seuil de rentabilité |
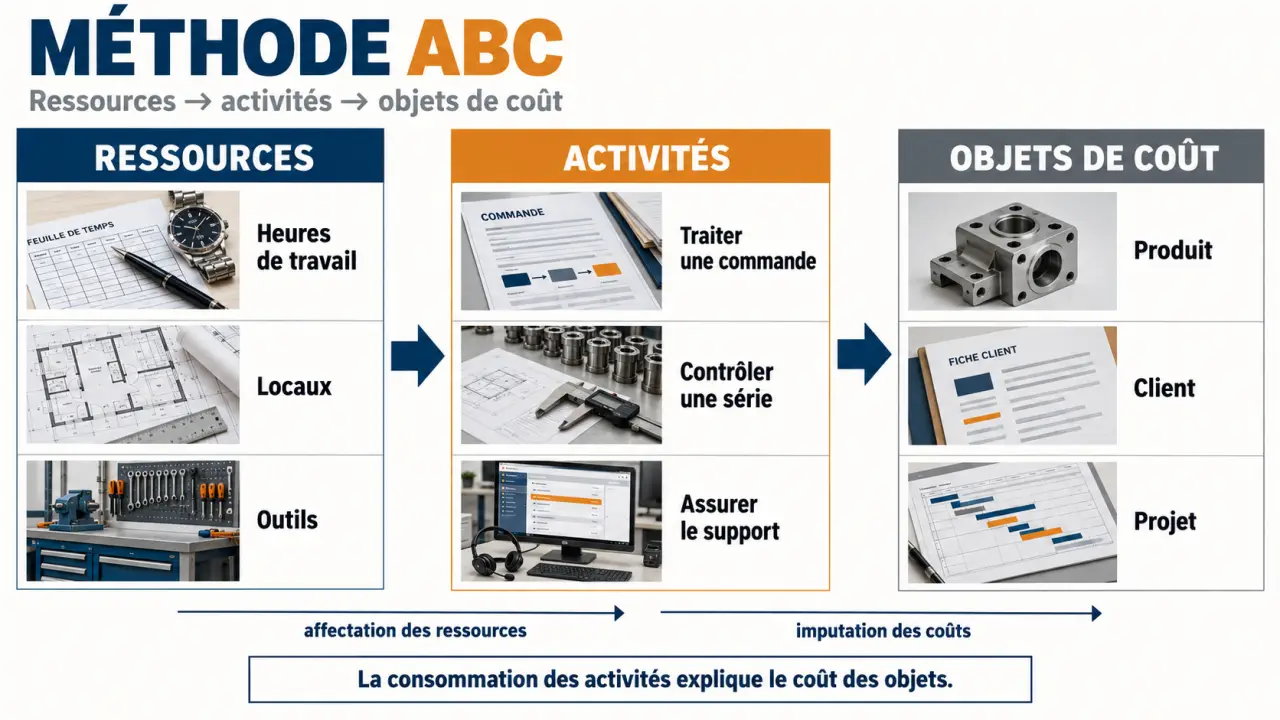
| ABC | Relier les ressources aux activités, puis aux produits via des inducteurs | Analyser des frais indirects importants et des processus hétérogènes |
| Coûts standards | Comparer des coûts préétablis aux coûts réels | Suivre les budgets et expliquer les écarts |
| Coûts cibles | Déduire la marge souhaitée du prix de vente envisagé | Concevoir une offre compatible avec son marché |
Dans un cabinet de conseil, les temps par mission constituent souvent un premier levier d’analyse. Dans une activité industrielle, les consommations de matières et les heures-machine deviennent centrales. La méthode ABC peut affiner l’analyse lorsque les séries, les contrôles ou les commandes mobilisent des ressources très différentes.
Attention au vocabulaire : malgré son nom, le direct costing désigne classiquement une approche par coûts variables, et non la seule addition des charges directes.
Calculer un coût de revient et un seuil de rentabilité
Prenons un exemple simplifié : une entreprise fabrique et vend 1 000 unités sur un mois, sans variation de stock. Son chiffre d’affaires atteint 50 000 €. Elle supporte 20 000 € de matières et 10 000 € d’autres charges variables directement affectables. Un centre regroupant 12 000 € de charges fixes indirectes est entièrement imputé à cette production.
- Charges variables : 20 000 + 10 000 = 30 000 €.
- Coût complet total : 30 000 + 12 000 = 42 000 €.
- Coût de revient unitaire : 42 000 / 1 000 = 42 €.
- Résultat analytique : 50 000 − 42 000 = 8 000 €.
Si le centre utilise 600 heures-machine, son unité d’œuvre coûte 12 000 / 600 = 20 € par heure. Les 600 heures consommées par cette production lui affectent bien 12 000 €.
La marge sur coûts variables vaut 50 000 − 30 000 = 20 000 €. Son taux représente 20 000 / 50 000 = 40 % du chiffre d’affaires.
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Il atteint ici 12 000 / 0,40 = 30 000 € de chiffre d’affaires, soit 600 unités au prix unitaire de 50 €.
Ce seuil suppose un prix, un coût variable unitaire et des charges fixes stables dans la plage d’activité étudiée. Pour plusieurs produits, une modification du mix des ventes peut changer le résultat.
Installer un suivi fiable sans multiplier les axes
Un axe analytique est une dimension de classement, comme le projet, le site ou la gamme. Un code analytique rattache une écriture à une valeur de cet axe. Commencez par les dimensions nécessaires à vos décisions, plutôt que de ventiler chaque dépense dans une multitude de catégories.
- Définissez les objets de coût et les responsables du suivi.
- Affectez les charges et les produits, puis documentez les clés communes.
- Paramétrez les axes et contrôlez les écritures non ventilées.
- Rapprochez les résultats analytiques de la comptabilité générale en expliquant les retraitements.
- Comparez périodiquement budget et réalisé, puis recherchez les causes des écarts.
Un tableur convient pour un périmètre simple. Un logiciel comptable avec fonctions analytiques facilite l’affectation des codes, les ventilations récurrentes et le reporting. Une solution spécialisée devient pertinente lorsque les axes, volumes ou règles de calcul se complexifient.
Vérifiez surtout la traçabilité des répartitions, les imports de données et les contrôles d’exhaustivité. L’automatisation accélère les calculs ; elle ne corrige pas une mauvaise clé. Un tableau de bord utile relie donc chaque écart significatif à une cause et à une action : revoir un tarif, réduire une consommation ou ajuster la capacité.