Développement d’entreprise : gagner des clients sans fragiliser sa trésorerie
Développer une entreprise consiste à renforcer sa capacité à vendre, à dégager une marge et à tenir ses engagements dans la durée. Cela suppose de choisir un marché, une offre et des moyens adaptés, puis de financer le décalage entre les dépenses et les encaissements. Avant de multiplier les actions commerciales, identifiez ce qui limite réellement votre activité : manque de prospects, offre peu lisible, capacité de production ou trésorerie insuffisante.
1. Fixer un cap à partir des contraintes réelles
Le développement d’entreprise ne se résume pas à augmenter le chiffre d’affaires. Il peut viser une meilleure rentabilité, une clientèle moins concentrée, une implantation géographique ou une activité plus stable. Une phase de consolidation ou de recentrage peut être préférable à une croissance mal maîtrisée. Abandonner une prestation peu rentable libère parfois les ressources nécessaires pour développer une offre plus solide.
Pour une création, le premier enjeu est de vérifier qu’un client accepte de payer pour la solution proposée. Dans une entreprise existante, partez plutôt des ventes, des marges et des retours clients. Repérez les offres qui contribuent réellement au résultat, sans oublier le temps commercial et le service après-vente.
- Marché : quels besoins restent insatisfaits et quelles alternatives les clients utilisent-ils ?
- Ressources : quelles compétences, capacités de production et disponibilités financières possédez-vous ?
- Dépendances : un client, un fournisseur ou un canal concentre-t-il trop de risques ?
- Objectifs : quel résultat observable recherchez-vous à court, moyen et long terme ?
Choisissez ensuite un axe prioritaire : vendre davantage aux clients actuels, conquérir un nouveau segment ou lancer une offre. La croissance interne mobilise vos propres moyens ; la croissance externe passe par une acquisition. Diversification et internationalisation demandent, elles, de valider de nouveaux usages, coûts et contraintes avant d’engager des dépenses importantes.
2. Choisir un avantage concurrentiel et un modèle économique cohérents
L’analyse de la concurrence sert à comprendre pourquoi un acheteur vous choisirait. Comparez les prix, mais aussi les délais, la disponibilité, l’expertise et les garanties de service. L’avantage retenu doit être perceptible par le client et soutenable pour votre entreprise.
| Stratégie | Situation adaptée | Vigilance principale |
|---|---|---|
| Domination par les coûts | Processus efficaces et volumes permettant de réduire le coût unitaire. | Un prix bas sans maîtrise des charges détruit la marge. |
| Différenciation | Clientèle prête à payer pour une expertise, une qualité ou un service distinctif. | La valeur ajoutée doit être démontrable, pas seulement annoncée. |
| Innovation | Besoin mal satisfait auquel une nouvelle solution peut répondre. | Tester l’usage et la volonté de payer avant d’investir largement. |
| Coopération | Compétences ou accès commerciaux complémentaires entre partenaires. | Clarifier les responsabilités, le partage des revenus et la relation client. |
Le business model traduit ce positionnement en fonctionnement économique : qui paie, pour quelle valeur, à quel prix et selon quelle fréquence ? Précisez les coûts des fournisseurs, de la production, du stockage, de la distribution et du suivi client. Un abonnement, par exemple, ne devient intéressant que si le revenu récurrent couvre le service promis et son coût de gestion.
Vérifiez également la capacité à livrer : disponibilité des matières premières, délais fournisseurs, recrutement, compétences et outils. Une offre commercialement séduisante peut devenir déficitaire si chaque commande exige trop de adaptations ou d’interventions manuelles.
3. Organiser un parcours commercial, de la découverte au réachat
Une stratégie marketing efficace relie une cible précise, une offre compréhensible, un prix cohérent et des canaux accessibles. C’est le rôle du mix marketing. Pour une entreprise de services, mieux vaut parfois prospecter un segment professionnel bien défini que diffuser une publicité générale sans message distinctif.
Guide officiel pour construire un business plan solide — Découvrez les étapes et conseils de Bpifrance Création pour rédiger un dossier structuré et convaincant pour votre projet d’entreprise.
Choisir les canaux selon les habitudes d’achat
Prospection directe, référencement naturel, publicité, réseaux professionnels, boutiques ou distributeurs ne remplissent pas la même fonction. Sélectionnez vos canaux selon l’endroit où vos clients recherchent une solution et prennent leur décision. Un site internet est utile pour présenter l’offre, rassurer et recueillir des demandes ; il ne remplace ni une proposition claire ni un travail de visibilité.
Commencez avec un nombre limité de canaux. Pour chacun, définissez une cible, un message, une action attendue et un budget. Mesurez les demandes qualifiées et les ventes, plutôt que les seules visites ou impressions.
Assurer la continuité jusqu’à la fidélisation
Pensez le parcours client comme une course de relais : la communication attire l’attention, le commercial précise le besoin, puis l’équipe opérationnelle tient la promesse. À chaque transmission, consignez le besoin exprimé, les engagements pris et la prochaine échéance dans un outil de suivi partagé, éventuellement un CRM. Cette continuité évite au client de répéter son histoire et limite les promesses oubliées qui compromettent le réachat.
Après la vente, prévoyez un suivi adapté : vérification de la satisfaction, aide à l’utilisation, entretien ou proposition complémentaire pertinente. Analysez aussi les devis perdus et les départs de clients : ils indiquent si le problème vient du prix, du ciblage ou de l’expérience vécue.
4. Chiffrer la croissance et choisir les financements adaptés
Une entreprise rentable peut manquer de trésorerie. Les stocks, recrutements et délais de paiement mobilisent de l’argent avant l’encaissement des ventes. Le prévisionnel doit donc estimer les recettes, les charges et leur calendrier, en intégrant la saisonnalité et un scénario moins favorable.
Construisez le business plan sur les 3 années à venir, avec quatre volets financiers complémentaires :
- Compte de résultat : apprécier la rentabilité prévisionnelle.
- Bilan : représenter le patrimoine et les dettes prévus.
- Plan de financement : rapprocher les besoins durables des ressources mobilisées.
- Plan de trésorerie : anticiper les encaissements et décaissements, mois par mois.
Mobilisez ensuite les ressources selon leur usage : fonds propres pour renforcer la structure financière, crédit pour certains investissements, subventions selon les projets, garanties pour faciliter l’accès au prêt. Les prêts d’honneur peuvent renforcer l’apport personnel et faciliter un cofinancement bancaire. Des allègements sociaux ou fiscaux existent également sous conditions.
Le microcrédit professionnel peut atteindre 17 000 euros, avec un remboursement sur 5 ans et un garant à hauteur de 50 % du prêt, selon les conditions du dispositif concerné. Faites confirmer ces paramètres auprès de l’organisme sollicité. Pour les créateurs éligibles, l’ARCE représente 60 % des droits chômage restants, versés en 2 fois à 6 mois d’intervalle, sous conditions ; elle ne constitue pas une aide générale au développement.
Bpifrance, Initiative France, Réseau Entreprendre, France Active et l’ADIE peuvent orienter votre recherche selon votre situation. Consultez aussi la CCI et les collectivités territoriales. Vérifiez l’éligibilité, les délais et les règles de cumul avant d’intégrer une aide au financement acquis.
5. Transformer le business plan en décisions régulières
Le business plan rassemble le projet, l’étude de marché, l’offre, le modèle économique, la stratégie commerciale et le prévisionnel. Sa synthèse doit permettre à une banque ou à un partenaire de comprendre le besoin client, votre avantage, les moyens nécessaires et les risques. CCI Builder peut aider à structurer cette démarche.
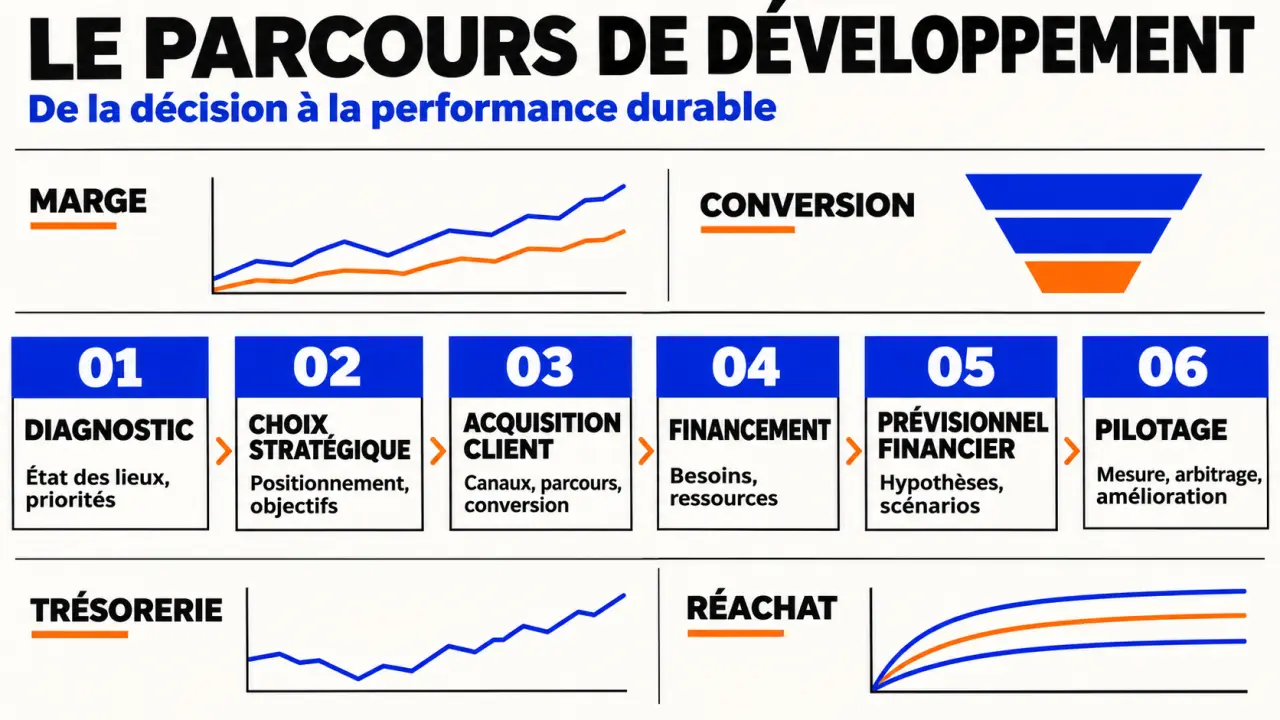
Pour passer à l’exécution, associez chaque priorité à un responsable, une échéance, un budget et un indicateur. Suivez un tableau de bord resserré : chiffre d’affaires, marge, taux de conversion des devis, coût d’acquisition, réachat et trésorerie disponible. Précisez les règles de calcul pour comparer des périodes équivalentes.
Enfin, confrontez régulièrement prévisions et résultats. Si les ventes progressent mais que la trésorerie recule, examinez les stocks, les délais de règlement et les dépenses engagées. Si les prospects affluent sans signer, retravaillez la qualification ou l’offre avant d’augmenter le budget publicitaire. Le développement se pilote par les écarts observés, pas par le seul volume d’actions lancées.