Plan de trésorerie : repérer le mois où l’argent risque de manquer
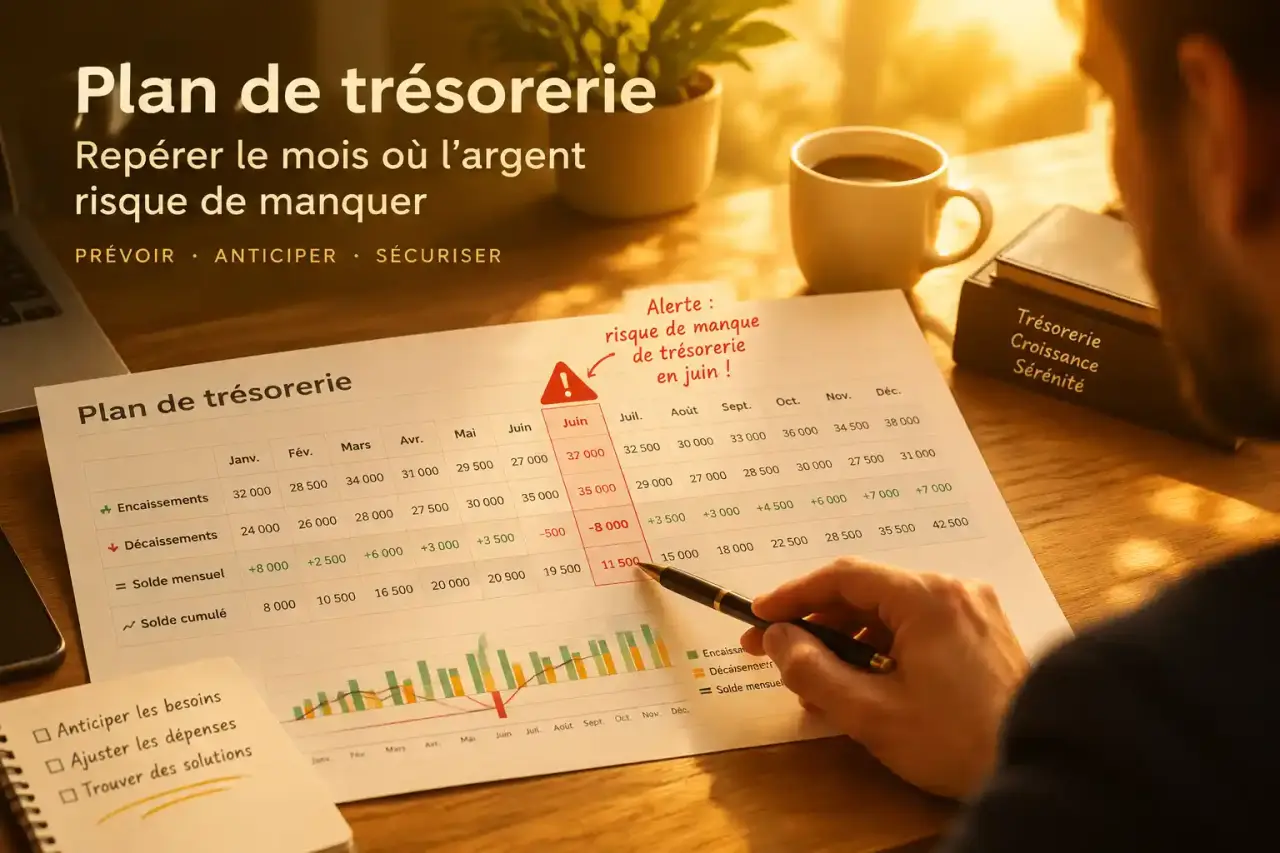
Un plan de trésorerie permet de prévoir, mois par mois, l’argent réellement disponible sur le compte de l’entreprise. Il met en regard les encaissements et les décaissements à leur date de paiement, et non à la date de facturation. Son intérêt est immédiat : repérer un manque de liquidités suffisamment tôt pour agir, même lorsque l’activité est rentable.
Pour le construire, un tableur suffit. La difficulté consiste surtout à choisir les bonnes dates, à ne pas oublier certaines dépenses et à transformer les prévisions en décisions concrètes.
Partir du compte bancaire, pas du chiffre d’affaires
Le plan de trésorerie répond à une question simple : l’entreprise pourra-t-elle payer ses échéances au moment où elles se présentent ? Il se distingue du compte de résultat prévisionnel, qui mesure la rentabilité attendue. Une vente peut générer un bénéfice sans apporter immédiatement de liquidités si le client règle plusieurs semaines plus tard.
À l’inverse, un emprunt alimente le compte bancaire sans constituer du chiffre d’affaires. L’achat d’un équipement entraîne une sortie d’argent, tandis que son amortissement comptable ne correspond pas à un nouveau paiement. Ces différences expliquent pourquoi un résultat positif ne garantit pas une trésorerie suffisante.
Définir le périmètre et le point de départ
Commencez par fixer une date de départ et relever le solde bancaire disponible. Si l’entreprise utilise plusieurs comptes, consolidez les soldes compris dans votre suivi. Identifiez séparément les sommes indisponibles ou affectées à un usage précis : un montant affiché en banque n’est pas toujours librement mobilisable.
Pour une création d’entreprise, le point de départ peut être nul, puis les apports et financements sont inscrits dans le mois de leur versement. Pour une activité existante, reprenez également les factures déjà émises ou reçues mais pas encore réglées. Elles représentent souvent les premiers mouvements du prévisionnel.
Construire un tableau mensuel avec les bons flux
Un horizon de douze mois permet de visualiser un cycle annuel et les éventuels effets de saisonnalité. Prévoyez une colonne par mois et regroupez les lignes en trois blocs : encaissements, décaissements et soldes. Si une période est particulièrement tendue, complétez ce tableau par un suivi hebdomadaire.
Inscrire chaque mouvement au moment de son règlement
Les encaissements comprennent les règlements clients, les apports, les déblocages d’emprunts et les autres sommes effectivement attendues. Les décaissements regroupent notamment les fournisseurs, les salaires, les cotisations sociales, les loyers, les assurances, les impôts et les investissements. Détaillez suffisamment les postes pour pouvoir expliquer un écart, sans transformer le tableau en copie du grand livre comptable.
- Ventes : appliquez les délais de règlement réellement pratiqués, en distinguant les paiements comptants et différés.
- Achats : retenez les dates de paiement convenues avec les fournisseurs, y compris les acomptes.
- Personnel : séparez les salaires des cotisations lorsque leurs échéances diffèrent.
- Financements : distinguez les fonds reçus des remboursements de capital, intérêts et frais.
- Fiscalité : utilisez le calendrier correspondant au régime de l’entreprise, plutôt qu’une moyenne mensuelle artificielle.
Lorsque la TVA s’applique, les règlements clients et fournisseurs sont généralement inscrits TTC, puisque ces montants transitent sur le compte. Ajoutez séparément la TVA à payer ou les remboursements attendus, selon les échéances pertinentes. Pour les opérations particulières, faites valider le traitement par votre expert-comptable afin d’éviter les doubles comptes.
Calculer les soldes sans masquer les déficits
Le calcul repose sur deux formules : variation mensuelle = encaissements − décaissements, puis solde final = solde initial + variation mensuelle. Le solde final d’un mois devient le solde initial du suivant. Une valeur négative doit rester visible : elle signale un besoin à couvrir, pas une erreur à effacer en ajoutant un financement fictif.
Lire un exemple pour repérer le véritable besoin
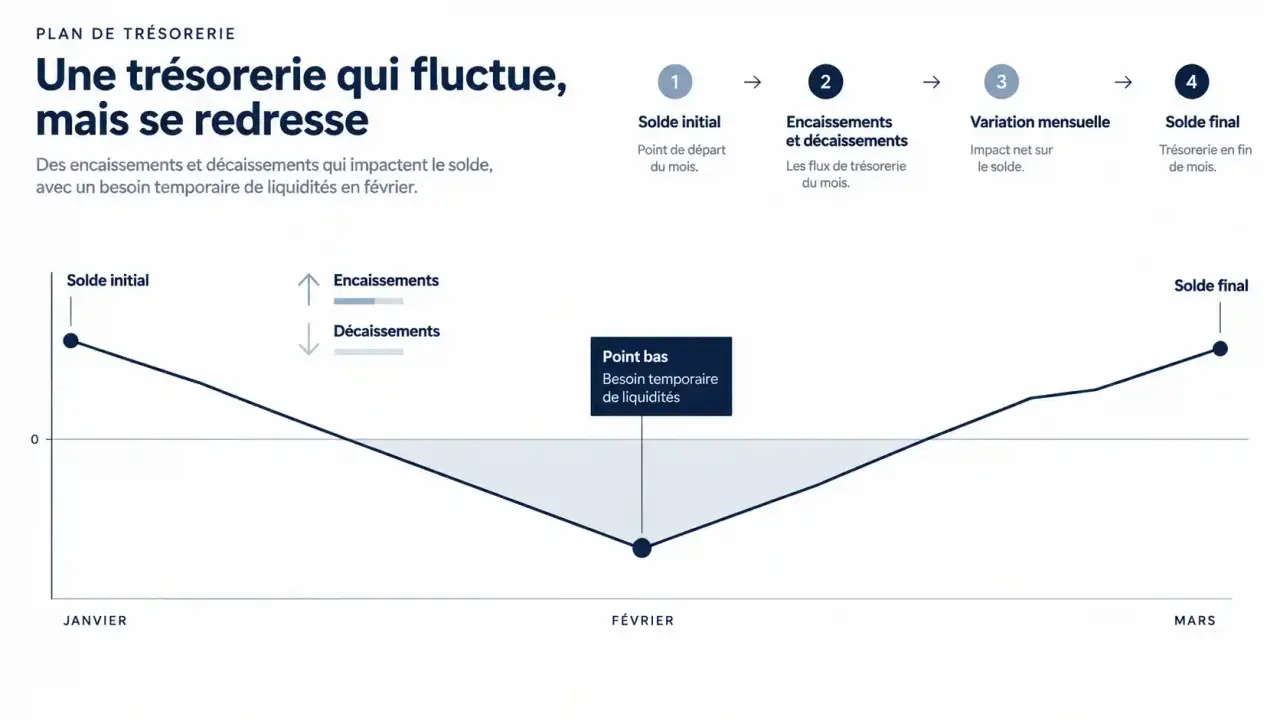
Prenons un exemple simplifié, avec des montants fictifs exprimés en euros. Une entreprise commence janvier avec 8 000 € disponibles. Ses encaissements progressent ensuite, mais une forte échéance de paiement en février crée un creux temporaire.
| Flux et soldes | Janvier | Février | Mars |
|---|---|---|---|
| Solde initial | 8 000 € | 5 000 € | −2 000 € |
| Encaissements | 12 000 € | 10 000 € | 18 000 € |
| Décaissements | 15 000 € | 17 000 € | 13 000 € |
| Variation mensuelle | −3 000 € | −7 000 € | 5 000 € |
| Solde final | 5 000 € | −2 000 € | 3 000 € |
Le retour à un solde positif en mars ne résout pas le problème de février. Dans cette projection mensuelle, il manque au minimum 2 000 € à la fin de février. Ce montant n’est toutefois pas nécessairement le besoin maximal : si les grosses échéances tombent avant les règlements clients, le point bas en cours de mois peut être plus profond.
Il faut donc examiner les dates précises autour du creux et ajouter une marge de sécurité adaptée aux incertitudes. Le besoin à financer dépend à la fois du déficit maximal, des variations possibles et du niveau de liquidités que l’entreprise souhaite conserver pour fonctionner.
Un modèle de tableur doit être considéré comme un moule, pas comme une représentation définitive de votre activité. Une entreprise qui facture des acomptes, un commerce qui constitue son stock avant une saison et un prestataire payé après validation d’un livrable n’ont pas les mêmes points de tension. Adaptez les lignes à ces étapes opérationnelles : elles rendent les prévisions plus faciles à vérifier et les leviers d’action plus évidents.
Tester les hypothèses avant de choisir une solution
Une prévision utile ne repose pas uniquement sur un scénario favorable. Pour les ventes futures, explicitez vos hypothèses : volume, prix, calendrier de facturation et délai d’encaissement. Distinguez les commandes confirmées des affaires encore incertaines, puis construisez une variante prudente.
Vous pouvez notamment simuler le retard d’un client important, une baisse des ventes ou une dépense imprévue. L’objectif n’est pas de multiplier les versions, mais de savoir quel événement fait passer le solde sous votre seuil d’alerte et à quelle date une décision devient nécessaire.
Agir sur le calendrier, puis sur le financement
Face à un déficit annoncé, cherchez d’abord les ajustements opérationnels possibles : facturer dès que les conditions contractuelles sont remplies, demander un acompte lorsque cela se justifie, relancer les impayés ou différer un investissement non indispensable. Un délai fournisseur supplémentaire doit être négocié, jamais supposé acquis.
Si ces mesures ne suffisent pas, le tableau aide à discuter d’une solution de financement adaptée à la durée du besoin. Un décalage ponctuel et un déficit qui se répète chaque mois n’appellent pas la même réponse. N’inscrivez un financement comme certain qu’une fois ses conditions et sa date de disponibilité confirmées.
Actualiser le prévisionnel pour en faire un outil de pilotage
Un plan de trésorerie perd rapidement de sa valeur s’il reste figé. À chaque clôture mensuelle, remplacez les prévisions écoulées par les mouvements réels, expliquez les écarts significatifs et recalculez les mois suivants. En période de tension, rapprochez ce suivi des échéances, avec une actualisation hebdomadaire si nécessaire.
Conservez une distinction entre le budget initial, le réalisé et la prévision révisée. Sans cette séparation, il devient difficile de comprendre pourquoi la situation a changé : ventes moins élevées, clients plus lents à payer, achats anticipés ou charge oubliée.
- Rapprochez régulièrement le solde du tableau de celui des comptes bancaires suivis.
- Vérifiez les créances clients et les dettes fournisseurs encore ouvertes.
- Réintégrez les paiements annuels, acomptes et échéances exceptionnelles.
- Contrôlez les formules et évitez les montants saisis directement dans les cellules de total.
Le bon tableau n’est pas le plus sophistiqué : c’est celui dont vous pouvez expliquer chaque mouvement important. En reliant les prévisions aux paiements réels et aux décisions à prendre, vous obtenez un outil pour anticiper les tensions plutôt que les découvrir sur le relevé bancaire.