Taxe formation continue : 0,55 % ou 1 %, le seuil de 11 salariés ne suffit pas
La « taxe formation continue » désigne couramment la contribution à la formation professionnelle (CFP). Dans le cas général, son taux est de 0,55 % pour les entreprises de moins de 11 salariés et de 1 % à partir de 11 salariés. Mais l’effectif, les règles de franchissement de seuil, les CDD et certaines particularités sectorielles peuvent modifier le calcul. Voici les vérifications à effectuer avant de déclarer votre contribution en paie.
Identifier ce que votre entreprise doit réellement financer
La CFP est une contribution patronale obligatoire destinée au financement de la formation professionnelle des salariés et des demandeurs d’emploi. Elle concerne, en principe, les employeurs privés qui versent des rémunérations : entreprises individuelles, sociétés et associations employeuses, notamment. Le statut associatif ou l’absence de bénéfice ne constitue pas, à lui seul, une exonération.
Un indépendant sans salarié relève, pour sa propre formation, d’un autre dispositif de contribution. Il ne faut donc pas confondre sa contribution personnelle avec la CFP due en qualité d’employeur. Les employeurs publics relèvent également de règles distinctes selon leur situation.
Quatre versements à ne pas mélanger
- La CFP légale : elle est calculée sur les rémunérations entrant dans son assiette.
- La contribution CPF-CDD : elle peut s’ajouter pour financer le compte personnel de formation des salariés en CDD concernés.
- La contribution conventionnelle : un accord de branche peut imposer un financement supplémentaire.
- Le versement volontaire : l’entreprise choisit de financer des services ou des actions supplémentaires, notamment auprès de son OPCO.
La taxe d’apprentissage constitue encore une obligation distincte, même si elle appartient, avec la CFP, à la contribution unique à la formation professionnelle et à l’alternance. Payer directement une formation ne dispense pas automatiquement de verser la CFP.
L’Urssaf collecte les contributions légales via la DSN, ou la MSA pour les employeurs relevant du régime agricole. France Compétences intervient dans la répartition des financements. Les opérateurs de compétences, ou OPCO, accompagnent les entreprises et financent certains dispositifs selon les règles applicables.
Déterminer le taux avec l’effectif et son historique
| Situation dans le cas général | Taux de CFP | Point de vigilance |
|---|---|---|
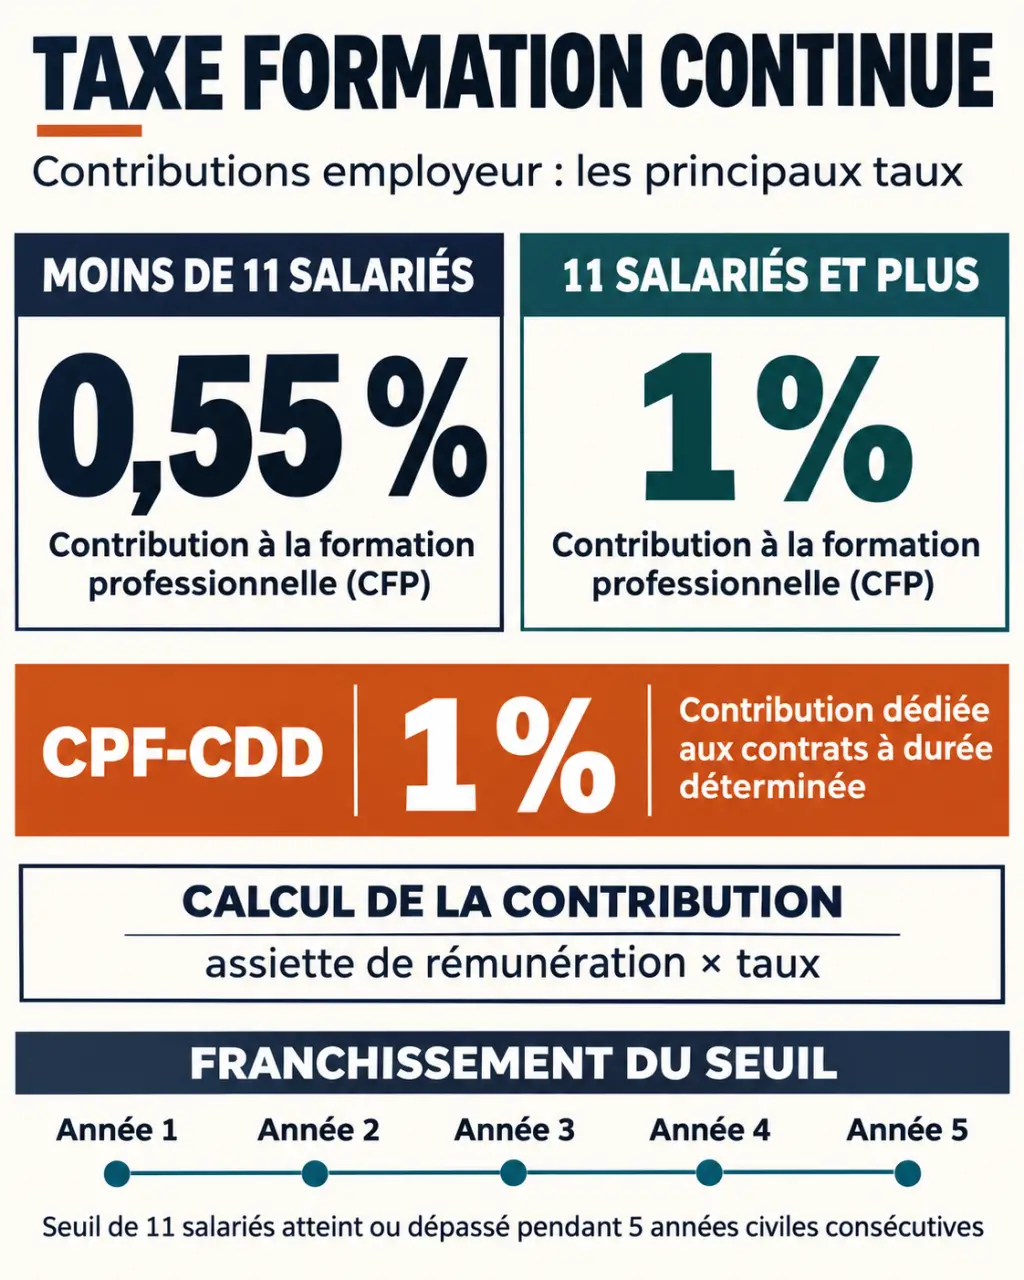
| Moins de 11 salariés | 0,55 % | Vérifier l’effectif de référence |
| 11 salariés et plus | 1 % | Examiner les règles de franchissement de seuil |
Le nombre de personnes présentes le jour où vous établissez la paie ne suffit pas. L’effectif moyen annuel (EMA) est déterminé selon les règles de sécurité sociale, à partir des effectifs mensuels de l’année précédente. Le temps partiel, les entrées et sorties ainsi que les catégories de salariés exclues du décompte doivent être traités conformément à ces règles.
Le passage à 11 salariés n’entraîne pas toujours une hausse immédiate
Dans le mécanisme général de neutralisation, le franchissement à la hausse est pris en compte lorsque le seuil a été atteint ou dépassé pendant 5 années civiles consécutives. Le taux supérieur s’applique ensuite. Un franchissement à la baisse interrompt cette séquence ; un nouveau franchissement à la hausse ouvre une nouvelle période, sous réserve des règles applicables à l’entreprise.
Par exemple, une entreprise dont l’effectif de référence atteint pour la première fois 11 salariés en 2023 et reste au moins à ce niveau pendant les cinq années consécutives peut relever du taux de 1 % en 2028. Cet exemple suppose qu’elle bénéficie du dispositif et qu’aucune situation particulière ne modifie son application.
Conservez un historique annuel plutôt qu’une simple valeur dans le logiciel de paie : effectif retenu, année du premier franchissement et éventuel retour sous le seuil. Les entreprises nouvellement créées ou issues d’une restructuration nécessitent une vérification spécifique.
Calculer l’assiette et isoler les CDD concernés
La formule est simple : assiette de rémunération × taux applicable. L’assiette correspond aux revenus d’activité retenus pour le calcul des cotisations de sécurité sociale, sous réserve des dispositions propres à la CFP. Il faut donc partir des rubriques de paie assujetties, et non du salaire net ou du coût employeur total.
Contrôlez notamment les primes, avantages en nature et indemnités selon leur régime social. Des règles particulières existent pour certaines rémunérations, notamment celles des apprentis dans les entreprises de moins de 11 salariés : reprendre sans contrôle toute la masse salariale comptable peut fausser le résultat.
Un exemple de calcul mensuel
Une entreprise relevant du taux de 0,55 % et présentant une assiette mensuelle de 30 000 euros doit 165 euros de CFP. Avec la même assiette au taux de 1 %, la contribution serait de 300 euros. Ces montants illustrent uniquement la CFP légale, hors contributions additionnelles.
La contribution CPF-CDD est de 1 % des rémunérations des CDD concernés, quel que soit l’effectif. Elle s’ajoute à la CFP : les rémunérations ne sont pas retirées de l’assiette générale au motif qu’elles supportent déjà cette contribution spécifique. Une assiette CPF-CDD de 4 000 euros entraîne ainsi 40 euros supplémentaires.
Tous les CDD ne sont toutefois pas concernés. Des exclusions existent notamment pour les contrats d’apprentissage, les contrats de professionnalisation et certains contrats saisonniers. La poursuite du contrat en CDI appelle également une vérification du traitement applicable. Qualifiez donc chaque contrat avant de déclencher automatiquement le prélèvement.
Vérifier la branche avant d’appliquer le barème général
L’activité et la convention collective peuvent ajouter une obligation ou imposer un traitement spécifique. L’IDCC, identifiant de la convention collective, sert à identifier la branche applicable et à sécuriser le rattachement à l’OPCO. Le seul code d’activité de l’entreprise ne remplace pas cette analyse.
- Travail temporaire : vérifiez les dispositions propres à la profession et les contributions conventionnelles, sans assimiler automatiquement une mission d’intérim à un CDD ordinaire.
- Bâtiment et travaux publics : distinguez la CFP des contributions spécifiques de la profession, notamment celles liées au financement de l’apprentissage.
- Spectacle : les rémunérations des intermittents peuvent relever d’une contribution spécifique de 2 %, avec des modalités de collecte particulières à vérifier auprès de l’Afdas.
Comme en couture, une erreur apparaît souvent à la jonction de deux pièces : ici, entre convention collective, contrat de travail et paramétrage de paie. Créez une fiche de raccord par population de salariés indiquant l’IDCC, l’assiette, le taux et le collecteur. Dans une entreprise multi-activités, cette « marge de contrôle » permet de repérer une contribution appliquée à tous alors qu’elle ne concerne qu’un groupe.
Pour une contribution conventionnelle, vérifiez aussi le circuit de paiement en vigueur : selon le dispositif de branche, la collecte peut relever de l’Urssaf ou rester organisée auprès de l’organisme compétent. Un ancien appel de cotisations ne suffit pas à valider le circuit actuel.
Sécuriser la DSN et le paiement chaque mois
La CFP et la contribution CPF-CDD sont déclarées mensuellement dans la déclaration sociale nominative (DSN), avec paiement selon l’échéance applicable à l’employeur. Dans le circuit Urssaf, les principaux codes types de personnel sont les suivants :
| CTP | Contribution correspondante |
|---|---|
| 959 | CFP des employeurs de moins de 11 salariés |
| 971 | CFP des employeurs de 11 salariés et plus |
| 987 | Contribution CPF-CDD |
Ces codes agrégés ne remplacent pas les rubriques individuelles requises dans la DSN. Le paramétrage doit rester cohérent entre données individuelles, assiettes agrégées et montant payé.
- Validez l’effectif de référence et l’historique du seuil.
- Rapprochez les assiettes déclarées des rubriques de paie assujetties.
- Contrôlez séparément les CDD et leurs exclusions.
- Vérifiez l’IDCC, l’OPCO et les éventuelles contributions de branche.
- Analysez les comptes rendus DSN et corrigez les anomalies signalées.
En cas de doute sur une exonération, une restructuration ou un régime sectoriel, consultez les consignes de l’Urssaf, le Bulletin officiel de la sécurité sociale (BOSS) et votre OPCO. L’objectif est de valider ensemble le taux, l’assiette et le destinataire du versement, plutôt que de vérifier uniquement le montant final.