Achats directs et indirects : une même dépense peut changer de catégorie selon son usage
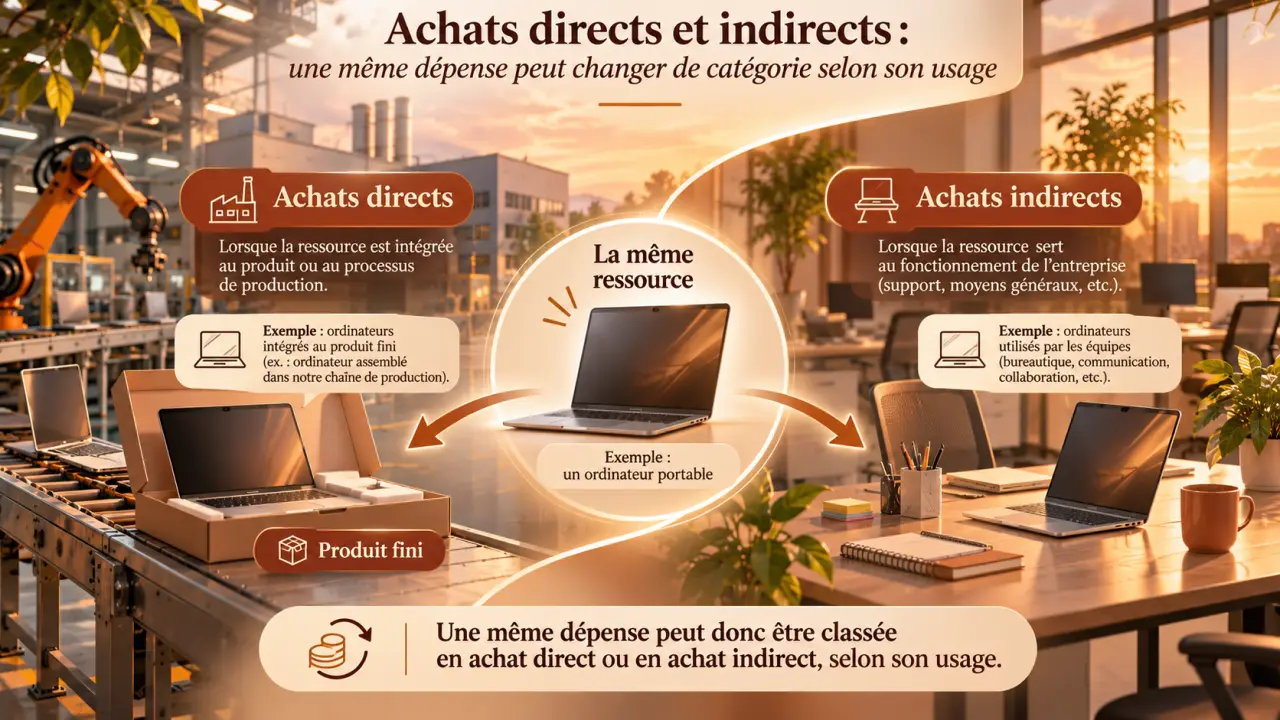
Les achats directs entrent dans le produit ou le service vendu ; les achats indirects permettent à l’entreprise de fonctionner. Cette distinction détermine les priorités de négociation, les risques à surveiller et les processus à mettre en place. Mais la nature d’un bien ne suffit pas à le classer : un ordinateur destiné à la revente et un ordinateur utilisé par la comptabilité ne relèvent pas du même périmètre.
Classer l’achat selon sa destination, pas selon son fournisseur
Un achat direct contribue à la réalisation de l’offre commercialisée. Dans l’industrie, il s’agit notamment des matières premières, des composants, des emballages intégrés au produit et de la sous-traitance de production. Dans une entreprise de services, une prestation sous-traitée pour exécuter une mission client peut également constituer un achat direct.
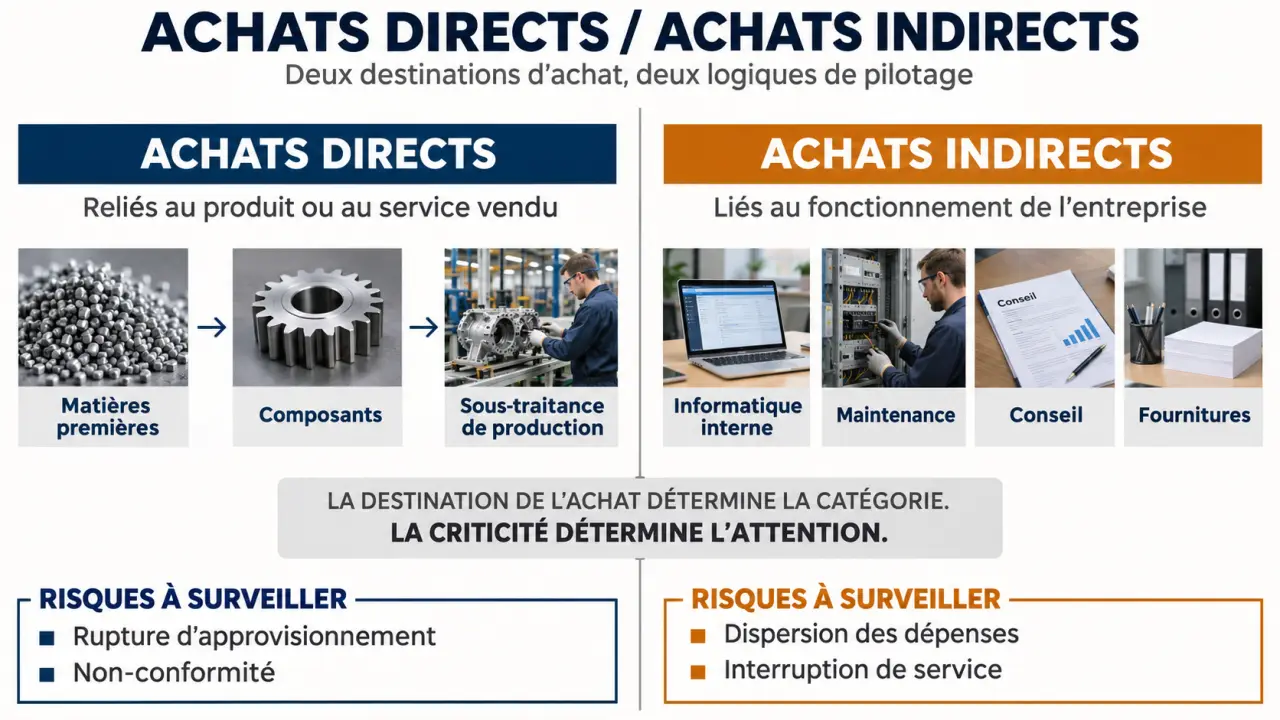
Un achat indirect soutient les activités internes : fournitures de bureau, informatique support, nettoyage, conseil juridique, marketing ou déplacements professionnels. Souvent appelés achats hors production, ces achats ne sont pas pour autant accessoires. Une défaillance informatique ou une maintenance mal assurée peut bloquer l’activité.
Les cas hybrides se traitent à l’échelle de l’usage
L’énergie alimentant un procédé industriel peut être rattachée aux achats directs selon les règles de gestion retenues, tandis que celle des bureaux relève des achats indirects. De même, une licence logicielle intégrée à une offre client se distingue d’un logiciel de gestion interne. Lorsqu’un contrat couvre plusieurs usages, répartissez les dépenses avec une clé documentée, plutôt que de classer automatiquement tout le fournisseur dans une seule catégorie.
Dans un atelier de couture, le tissu et le fil incorporés au vêtement sont directs ; l’entretien des machines est généralement indirect. Pourtant, une panne de surjeteuse peut interrompre toute la chaîne. Cet exemple révèle deux classements complémentaires : la destination de l’achat indique sa catégorie, sa criticité indique l’attention à lui consacrer. Une cartographie utile conserve donc ces deux informations au lieu de les confondre.
Enfin, la distinction direct/indirect ne recoupe pas les classes A, B et C. Une segmentation ABC hiérarchise généralement les dépenses selon leur poids économique, avec des seuils propres à l’entreprise ; elle ne décrit pas leur lien avec l’offre vendue.
Comparer les enjeux sans sous-estimer les achats indirects
Les achats directs sont souvent associés aux besoins de production et à la planification. Les achats indirects mobilisent davantage de prescripteurs dispersés : ressources humaines, informatique, services généraux ou marketing. Ce sont des tendances d’organisation, pas des règles absolues.
| Critère | Achats directs | Achats indirects |
|---|---|---|
| Destination | Produit ou service vendu | Fonctionnement de l’entreprise |
| Exemples | Matières, composants, sous-traitance de production | Informatique interne, maintenance, conseil, fournitures |
| Risques majeurs | Rupture, non-conformité, dépendance fournisseur | Dépenses dispersées, engagements non maîtrisés, interruption de service |
| Relation fournisseur | Coordination technique et prévisions souvent déterminantes | Exigences variables selon la famille et sa criticité |
| Leviers prioritaires | Qualité, coût complet, sécurisation des capacités | Standardisation, contrats-cadres, simplicité des commandes |
| Indicateurs utiles | Livraisons à l’heure, conformité, ruptures | Couverture achats, respect des contrats, coût de traitement |
La fragmentation explique une partie des difficultés de pilotage. RS France indique que les achats indirects de classe C représentent environ 5 % du volume d’achats, près de 60 % du volume des commandes et plus de 80 % du nombre d’articles commandés, avec une moyenne de commande inférieure à 500 €. Ces chiffres concernent ce segment particulier, pas l’ensemble des achats indirects : ils illustrent le décalage possible entre montant dépensé et charge administrative.
Construire une cartographie qui débouche sur des décisions
Avant de renégocier les contrats, réunissez les données comptables, les commandes et les informations fournisseurs sur une période représentative. Une extraction brute ne suffit pas : les doublons fournisseurs, libellés imprécis et dépenses non affectées peuvent fausser les priorités.
- Nettoyer les données : harmoniser les noms fournisseurs, les unités et les catégories.
- Qualifier les dépenses : préciser leur usage, leur famille, leur caractère direct ou indirect et leur responsable métier.
- Évaluer les risques : identifier les dépendances, les délais de remplacement, les contraintes réglementaires et les enjeux de cybersécurité.
- Choisir les actions : croiser montant, criticité, récurrence et potentiel de standardisation.
Cette segmentation doit déboucher sur quatre axes : économique, risques, RSE et parties prenantes. Un fournisseur peu coûteux peut ainsi devenir prioritaire s’il est irremplaçable. À l’inverse, des fournitures standards achetées auprès de nombreux distributeurs peuvent justifier une consolidation.
Associez la finance pour valider les dépenses, les opérations pour qualifier les contraintes et les utilisateurs pour comprendre les besoins. Des acheteurs spécialisés sont utiles lorsque la technicité ou les volumes le justifient ; une PME peut conserver une équipe polyvalente, appuyée par des référents métiers clairement désignés.
Adapter les leviers : sécuriser les directs, simplifier les indirects
Pour les achats directs, raisonner au-delà du prix unitaire
Le coût total de possession, ou TCO, intègre les coûts pertinents sur le cycle de vie : transport, stockage, contrôles, défauts, consommation et fin de vie. Une matière moins chère peut coûter davantage si elle augmente les rebuts. Comparez donc les offres à qualité et service équivalents, avec des hypothèses partagées.
Évaluez aussi la capacité des fournisseurs, leurs délais et les solutions de remplacement. Une double source peut réduire la dépendance lorsqu’elle est techniquement et économiquement viable. Les stocks de sécurité doivent, eux, être ajustés à la variabilité des besoins et aux délais. Les démarches d’écoconception peuvent compléter ce travail en réduisant la consommation de matière ou en facilitant la réparabilité.
Pour les achats indirects, rendre le circuit officiel plus facile
Les achats sauvages, ou maverick buying, désignent les achats réalisés hors des contrats ou procédures prévus. Ils peuvent provenir d’un catalogue incomplet, d’une validation trop lente ou d’un besoin urgent. Ajouter des contrôles sans résoudre ces irritants risque de renforcer les contournements.
Privilégiez des catalogues adaptés, des contrats-cadres lisibles et des validations proportionnées au montant et au risque. Standardisez les besoins comparables et regroupez les volumes lorsque cela reste pertinent. Pour les prestations sensibles, formalisez les livrables, la confidentialité, les responsabilités et les conditions de sortie : la massification ne remplace pas la maîtrise contractuelle.
Mesurer les résultats avant de choisir un logiciel
Un tableau de bord commun doit rendre les définitions explicites. Trois indicateurs constituent une base exploitable :
- Taux de couverture achats : dépenses effectivement pilotées par la fonction achats divisées par les dépenses du périmètre retenu.
- Taux d’achats hors contrat : dépenses réalisées hors des contrats applicables divisées par les dépenses éligibles à ces contrats.
- Taux de livraison à l’heure : livraisons reçues à la date convenue divisées par les livraisons attendues.
Suivez également la conformité qualité, les délais de traitement et les économies validées par la finance. Distinguez les gains négociés des économies réellement constatées, en tenant compte des variations de volumes et de périmètre.
Un logiciel de gestion des achats peut consolider les dépenses, gérer les catalogues, automatiser les commandes et rapprocher commandes, réceptions et factures. Son intérêt dépend de son intégration à l’ERP, de la qualité des données et de son adoption. L’intelligence artificielle peut aider à classer les libellés ou détecter des anomalies, avec validation humaine pour les décisions sensibles.
Avant tout engagement, testez l’outil sur vos propres données et sur un parcours utilisateur réel. Un accompagnement spécialisé peut être pertinent pour fiabiliser la segmentation ou structurer une famille complexe. Le bon investissement résout un problème identifié ; il ne remplace ni les responsabilités claires ni les règles de gestion.