Comptabilité restaurant : une caisse juste, une TVA maîtrisée et des marges lisibles
Tenir la comptabilité d’un restaurant consiste à relier chaque vente, achat et mouvement bancaire à un justificatif, puis à contrôler la TVA, les stocks et la rentabilité. En France, les obligations dépendent du statut et du régime fiscal. Une méthode fiable repose toutefois sur les mêmes bases : une caisse bien paramétrée, des pièces classées et un contrôle régulier des écarts.
Définir les obligations avant de choisir ses outils
La plupart des restaurants doivent tenir une comptabilité générale et établir des comptes annuels, avec des simplifications possibles selon leur régime. En comptabilité d’engagement, les ventes et les achats sont enregistrés lorsqu’ils sont réalisés ou facturés, sans attendre leur règlement. Une facture fournisseur encore impayée apparaît donc déjà dans les comptes.
Certains régimes permettent une tenue simplifiée en cours d’exercice. Le régime micro prévoit des obligations allégées, mais ne dispense pas du suivi des recettes et, selon l’activité, des achats. Le statut juridique ne suffit pas à déterminer toutes les obligations : le régime d’imposition et la situation au regard de la TVA comptent également.
Les pièces justificatives et documents comptables doivent généralement être conservés pendant 10 ans. Prévoyez un archivage lisible et accessible, avec des sauvegardes. Une ligne sur le relevé bancaire ne remplace pas une facture d’achat.
Si vous utilisez un logiciel de caisse et entrez dans le champ de l’obligation de conformité, vérifiez les exigences applicables d’inaltérabilité, de sécurisation, de conservation et d’archivage. Un outil commercialisé pour la restauration ne garantit pas, à lui seul, que votre utilisation est conforme.
Installer une routine de caisse et de classement
À chaque fermeture : rapprocher les recettes
Conservez le ticket Z, qui récapitule la clôture de caisse, et rapprochez-le des encaissements : espèces, cartes bancaires, titres-restaurant et plateformes. Comptez les espèces réellement présentes en tenant compte du fonds de caisse, des retraits et des dépenses justifiées. Documentez immédiatement tout écart au lieu de le corriger artificiellement.
Les remises de cartes peuvent parvenir en banque avec un décalage ou après déduction de frais. Il faut donc distinguer le montant vendu, le montant à recevoir et le montant effectivement versé. Ce contrôle évite de confondre un décalage d’encaissement avec une recette manquante.
Chaque semaine et chaque mois : fermer les dossiers ouverts
- Centralisez les factures fournisseurs, avoirs, justificatifs de frais et relevés de plateformes.
- Classez les documents par période et par nature, avec une règle de nommage stable.
- Rapprochez les mouvements bancaires des écritures et recherchez les pièces manquantes.
- Contrôlez les factures impayées, les échéances fiscales et les éléments de paie.
Le noyau de votre organisation doit être une référence commune entre les outils : date de service, numéro de clôture ou identifiant de commande. Si une vente peut être retrouvée depuis la caisse jusqu’au versement bancaire, puis jusqu’à l’écriture comptable, vous disposez d’une véritable piste de contrôle. Cette continuité devient particulièrement utile lorsqu’un remboursement intervient après le service ou qu’une plateforme regroupe plusieurs journées dans un seul virement.
Ventiler les ventes et les achats sans fausser la TVA
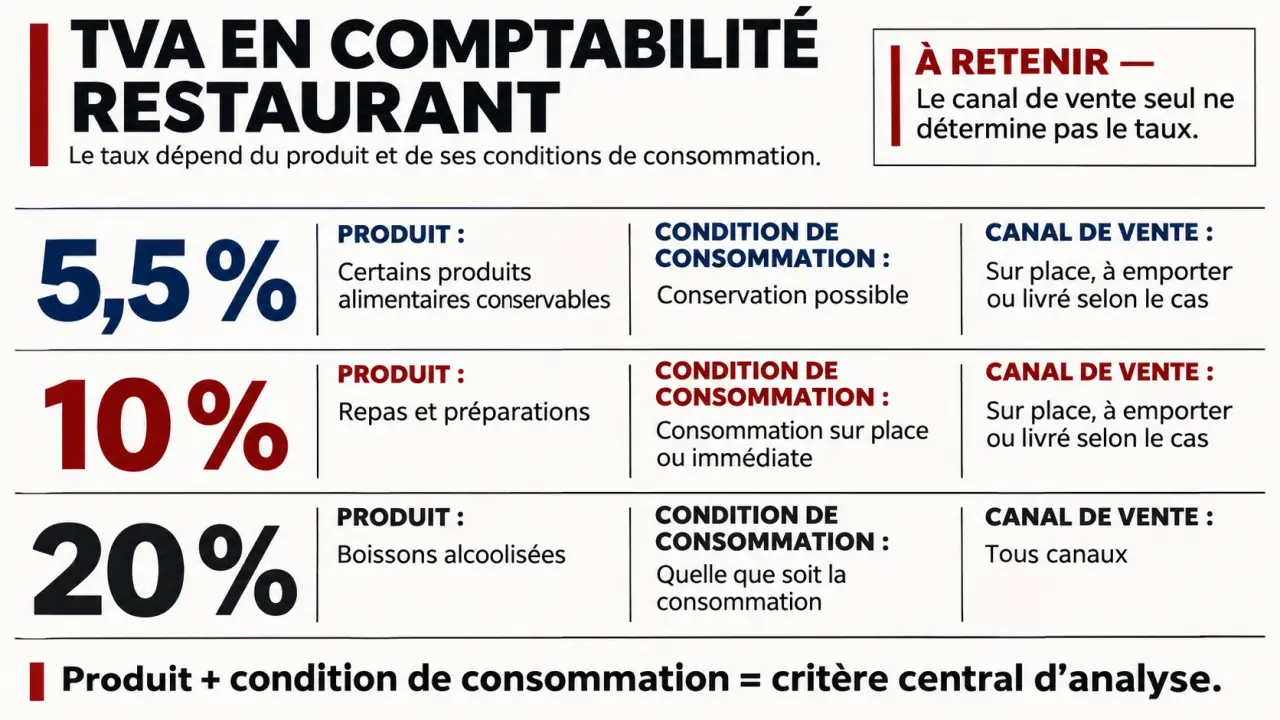
Le taux de TVA dépend du produit et de ses conditions de consommation, pas uniquement du canal de vente. Un restaurant à emporter ou une livraison ne relève donc pas automatiquement d’un taux unique. Les repères suivants concernent les opérations courantes en France métropolitaine, hors régimes territoriaux particuliers.
| Vente | Taux usuel | Point de vigilance |
|---|---|---|
| Repas consommé sur place, hors alcool | 10 % | Isoler les boissons alcoolisées. |
| Plat préparé pour une consommation immédiate, à emporter ou livré | 10 % | La livraison ne suffit pas à justifier le taux réduit. |
| Produit alimentaire pouvant être conservé pour une consommation différée | 5,5 % | Vérifier la nature du produit, son conditionnement et les exceptions. |
| Boisson alcoolisée | 20 % | Conserver une ventilation distincte, y compris dans les menus. |
Paramétrez chaque article dans la caisse et prévoyez une ventilation justifiable des formules réunissant plusieurs taux. Par exemple, une vente de repas de 110 € TTC à 10 % correspond à 100 € HT et 10 € de TVA collectée. Le montant TTC encaissé ne constitue donc pas intégralement du chiffre d’affaires hors taxe.
Dans le plan comptable, les préparations vendues peuvent relever du compte 701, tandis que des marchandises revendues en l’état peuvent relever du compte 707. Les achats peuvent notamment mobiliser les comptes 601, 602 ou 606, selon leur nature. Faites valider les subdivisions retenues : matières premières, boissons, emballages et produits d’entretien n’ont pas le même rôle dans l’exploitation.
Pour les achats, ventilez la TVA déductible d’après les factures et les règles de déduction applicables. La séparation par familles de produits répond, elle, à un objectif de gestion : comprendre ce que consomment réellement la cuisine, le bar et la vente à emporter.
Traiter séparément livraison, personnel et stocks
Ne pas enregistrer les seuls virements des plateformes
En livraison, le versement bancaire correspond souvent aux ventes diminuées des commissions et d’autres ajustements. Enregistrer uniquement ce montant net minore les recettes et masque les frais. Rapprochez les commandes, les remboursements, les factures de commission et les règlements. Vérifiez aussi le traitement de TVA des commissions, notamment lorsque le prestataire est établi à l’étranger.
Identifier les flux qui ne sont pas des ventes ordinaires
Les pourboires volontaires destinés au personnel doivent être identifiés séparément, sans être confondus avec les recettes du restaurant. Leur traitement social et fiscal dépend des conditions applicables. Les repas fournis aux salariés peuvent constituer des avantages en nature : transmettez les informations au gestionnaire de paie et utilisez les valeurs en vigueur, plutôt qu’un montant ancien enregistré dans le logiciel.
Les consignes et déconsignations nécessitent également un suivi distinct. Pour les stocks, réalisez un inventaire à la clôture et des comptages intermédiaires ciblés sur les produits coûteux ou sensibles. Notez les pertes, la casse et les repas du personnel : sans cette traçabilité, une baisse de marge peut être attribuée à tort aux prix fournisseurs.
Transformer les comptes en décisions de gestion
Le solde bancaire indique la trésorerie disponible, pas le bénéfice. Pour piloter le restaurant, suivez chaque mois quelques indicateurs calculés sur des bases constantes, en distinguant les montants HT des montants TTC.
- Coût des matières consommées : stock initial + achats − stock final.
- Marge sur matières : chiffre d’affaires HT − coût des matières consommées.
- Part des charges de personnel : charges de personnel rapportées au chiffre d’affaires HT.
- Ticket moyen : chiffre d’affaires divisé par le nombre de couverts, avec une base fiscale constante.
- Chiffre d’affaires par personne : rapporté aux effectifs en équivalent temps plein ou aux heures travaillées pour comparer des périodes cohérentes.
Évitez les objectifs universels : une brasserie avec service en salle et une pizzeria orientée livraison n’ont pas la même structure de coûts. Comparez vos résultats au budget, aux périodes comparables et aux différents canaux de vente.
Un logiciel facilite la collecte et les rapprochements ; l’expert-comptable sécurise les choix comptables, fiscaux et les travaux de clôture selon sa mission. Une organisation hybride est souvent pertinente : l’équipe contrôle les pièces au quotidien, le cabinet révise les comptes et explique les écarts. Avant de choisir, vérifiez les connexions avec la caisse, les tâches incluses et la fréquence des échanges. Un tableau de bord n’est utile que si ses chiffres conduisent à une décision : revoir une fiche recette, ajuster un planning ou renégocier un achat.