Fiscalité des SCPI : revenus, régime réel et démembrement, ce qui change l’impôt
La fiscalité des SCPI repose sur un principe simple : chaque associé est imposé sur sa quote-part de revenus, même si la société de gestion encaisse les loyers et réalise les investissements. Le montant réellement conservé dépend ensuite de la nature des revenus, de la tranche marginale d’imposition, de la localisation des immeubles et du mode de détention. Avant d’investir ou de déclarer, il faut donc distinguer les loyers, les revenus financiers et la revente des parts.
Les revenus d’une SCPI : ce qui entre réellement dans votre déclaration
Une SCPI est généralement dite fiscalement transparente : elle ne paie pas l’impôt sur le revenu à la place de ses associés. Chaque porteur de parts déclare la fraction des résultats qui lui revient. Cette règle s’applique que les revenus soient distribués ou conservés par la SCPI.
Les revenus fonciers, le cas le plus fréquent
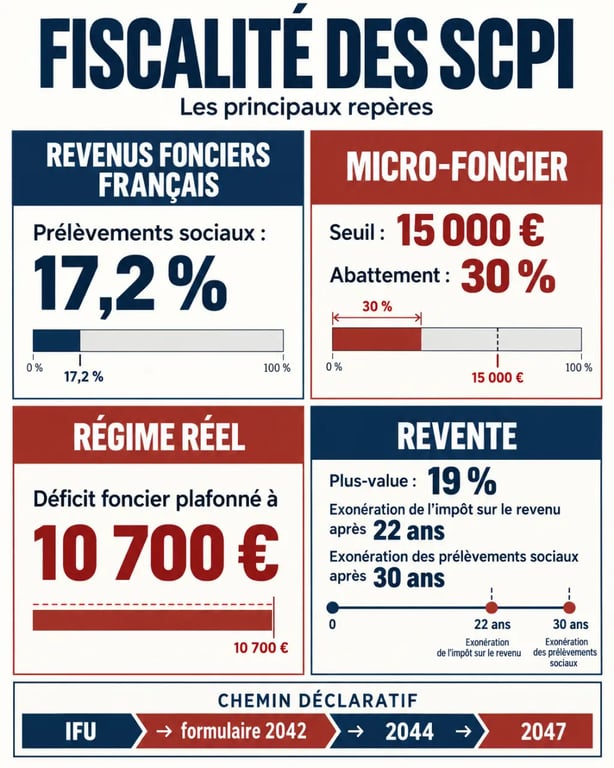
Les loyers issus d’immeubles situés en France sont imposés comme des revenus fonciers. Ils s’ajoutent aux autres revenus du foyer fiscal et sont soumis au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux de 17,2 %. Pour un investisseur situé dans une tranche marginale d’imposition élevée, cette combinaison peut réduire sensiblement le rendement net après impôt.
Chaque année, la société de gestion adresse un document fiscal, souvent appelé IFU, ou imprimé fiscal unique. Il détaille les montants à reporter dans la déclaration. Le revenu imposable ne correspond pas toujours au seul dividende perçu : certains éléments comptables ou financiers peuvent relever d’un traitement différent.
Revenus financiers et résultats de source étrangère
Une SCPI peut détenir une trésorerie rémunérée ou percevoir des revenus financiers. Ceux-ci relèvent en principe de la fiscalité des revenus de capitaux mobiliers et peuvent être soumis au prélèvement forfaitaire unique, sauf option globale pour le barème progressif.
Les SCPI investies hors de France ajoutent une autre dimension. Les revenus immobiliers sont d’abord imposés selon les règles du pays où se trouve l’immeuble, puis déclarés en France selon les conventions fiscales internationales. Ce mécanisme évite normalement une double imposition intégrale, mais un revenu étranger reste à déclarer en France. Il peut notamment influer sur le taux effectif d’imposition du foyer. L’IFU précise les rubriques à compléter et, lorsque c’est nécessaire, les informations utiles à la déclaration des revenus étrangers.
Micro-foncier ou régime réel : le choix qui change l’assiette imposable
Le régime applicable aux revenus fonciers doit être vérifié avec attention. Il ne dépend pas uniquement du montant distribué par la SCPI. Les autres revenus immobiliers du foyer, les charges et le mode de financement peuvent aussi modifier l’intérêt de chaque régime.
Brochure 2026 : déclaration des revenus fonciers — Consultez le guide officiel de la DGFiP sur les revenus fonciers, les charges, les propriétés immobilières et les formulaires fiscaux.
| Situation | Traitement principal | Intérêt potentiel |
|---|---|---|
| Micro-foncier | Abattement forfaitaire de 30 % | Simplicité lorsque les charges réelles sont faibles |
| Régime réel | Déduction des charges justifiées | Prise en compte des intérêts d’emprunt et des charges importantes |
| Nue-propriété | Pas de revenus perçus par le nu-propriétaire pendant le démembrement | Pas d’imposition courante sur les loyers durant cette période |
| SCPI européenne | Fiscalité dépendante du pays de l’immeuble et des conventions | Diversification géographique et traitement social potentiellement différent |
Le micro-foncier n’est pas automatique pour les parts de SCPI
Le régime micro-foncier prévoit un abattement de 30 % lorsque les revenus fonciers bruts annuels du foyer ne dépassent pas 15 000 €. Toutefois, détenir uniquement des parts de SCPI ne suffit pas pour y accéder. L’investisseur doit aussi percevoir des revenus provenant d’un bien immobilier détenu directement et respecter les autres conditions du régime.
L’abattement est forfaitaire. Il ne permet donc pas de déduire séparément les intérêts d’emprunt ni les frais réellement supportés. Lorsque ces charges sont élevées, leur prise en compte au régime réel peut modifier le résultat de la comparaison.
Le régime réel valorise les charges et le financement
Au régime réel, les charges déductibles communiquées par la SCPI sont prises en compte, tout comme les intérêts d’un emprunt contracté pour acheter les parts. C’est souvent le point central d’une souscription à crédit. Lorsque les charges dépassent les revenus fonciers, un déficit foncier peut apparaître.
Son imputation sur le revenu global est encadrée et limitée à 10 700 €. La fraction liée aux intérêts d’emprunt obéit à des règles spécifiques de report sur les revenus fonciers futurs. Le choix du régime doit donc être comparé à partir des revenus, des charges, de la tranche marginale d’imposition et de la durée de conservation envisagée.
Les situations patrimoniales qui modifient la fiscalité des SCPI
Nue-propriété et usufruit : séparer le revenu du capital
En démembrement temporaire, le nu-propriétaire achète des parts sans percevoir les revenus pendant la période prévue. Il n’a donc pas de revenus fonciers à déclarer au titre de ces parts. L’usufruitier perçoit les distributions et les déclare.
Cette solution peut convenir à une personne qui privilégie la constitution d’un capital et n’a pas besoin d’un complément de revenu immédiat. À l’extinction du démembrement, le nu-propriétaire récupère la pleine propriété sans avoir à gérer un bien immobilier en direct. La nue-propriété permet ainsi de dissocier temporairement la détention du capital et la perception des revenus.
SCPI européennes, assurance-vie et société : des cadres différents
Les SCPI européennes ne procurent pas nécessairement une exonération française. Les conventions fiscales peuvent toutefois conduire à un traitement différent de celui des loyers français, notamment pour les prélèvements sociaux. L’analyse doit être menée pays par pays, en tenant compte de la composition du patrimoine et de la méthode prévue pour éviter la double imposition.
La détention via un contrat d’assurance-vie modifie aussi la mécanique fiscale : l’assureur est propriétaire des parts et l’épargnant est imposé selon la fiscalité du contrat lors des rachats. Via une SCI ou une société, l’imposition dépend du régime retenu, impôt sur le revenu ou impôt sur les sociétés. Ces schémas influencent la comptabilité, la transmission et la disponibilité des revenus. Ils doivent être examinés avec un professionnel avant la souscription.
Revente et IFI : anticiper au-delà des distributions
La cession de parts peut générer une plus-value immobilière. Pour un résident fiscal français, celle-ci est en principe taxée à 19 %, auxquels s’ajoutent les prélèvements sociaux, avec des abattements liés à la durée de détention. L’exonération d’impôt sur le revenu intervient après 22 ans de détention, tandis que l’exonération des prélèvements sociaux intervient après 30 ans.
Les frais d’acquisition et certains frais de cession peuvent influer sur le calcul selon les règles applicables. La fiscalité à la revente ne doit donc pas être isolée du prix de souscription, du prix de retrait et de la durée prévue de l’investissement.
Les parts de SCPI entrent également dans l’assiette de l’impôt sur la fortune immobilière lorsqu’elles sont détenues par un contribuable concerné par l’IFI. La société de gestion indique habituellement la valeur à retenir. Celle-ci peut différer du prix de souscription ou de retrait. Cette donnée doit être intégrée à l’analyse patrimoniale lorsque plusieurs actifs immobiliers sont déjà détenus.
Déclarer sans erreur et choisir un levier cohérent avec son profil
La déclaration s’appuie d’abord sur l’IFU transmis par la société de gestion. Les revenus fonciers sont reportés sur la déclaration 2042 et, au régime réel, sur la déclaration 2044. Les revenus de source étrangère peuvent nécessiter la déclaration 2047, avant leur report dans les rubriques indiquées.
Conservez l’IFU, les justificatifs d’emprunt et les documents liés à une vente de parts. Ces pièces facilitent les vérifications et les reports ultérieurs. Elles permettent aussi de retrouver les montants utilisés lors d’une prochaine déclaration ou du calcul d’une plus-value.
- Foyer peu imposé et peu chargé : la simplicité du micro-foncier peut être pertinente lorsqu’il est accessible.
- Investisseur financé à crédit : le régime réel permet de tenir compte des intérêts et mérite une comparaison chiffrée.
- Épargnant fortement imposé sans besoin de revenus : la nue-propriété peut différer l’imposition des loyers.
- Recherche de diversification internationale : examinez la répartition géographique réelle de la SCPI et les conventions fiscales, pas seulement l’étiquette « européenne ».
Une stratégie fiscale cohérente répond d’abord à un objectif précis : générer un revenu, capitaliser, réduire une assiette taxable ou préparer une transmission. Les parts de SCPI restent un investissement immobilier non garanti et peu liquide. La fiscalité doit aider à mesurer le rendement net, les frais, le risque et la durée de placement, sans les faire disparaître.