Tableau flux de trésorerie : 3 catégories pour expliquer où passe l’argent
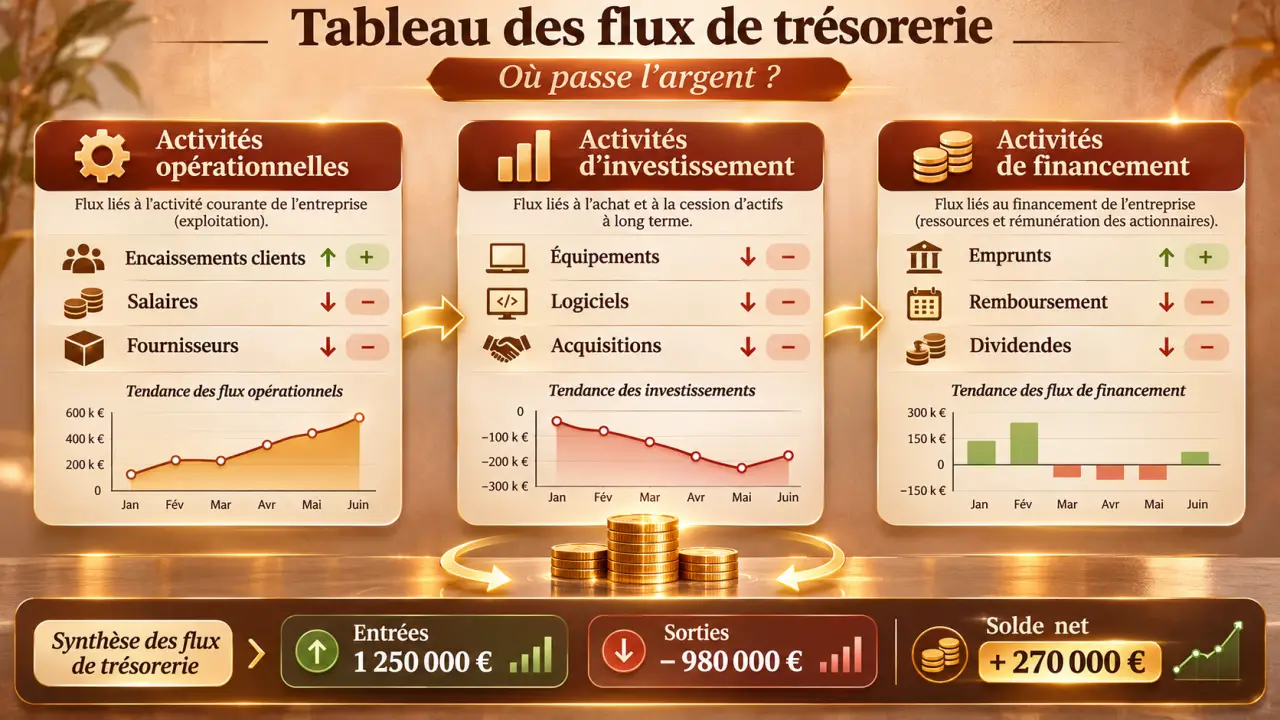
Une entreprise peut afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. Le tableau de flux de trésorerie explique ce décalage : il retrace les entrées et les sorties de liquidités sur une période, en distinguant l’activité, l’investissement et le financement. Son objectif est simple : comprendre pourquoi la trésorerie a augmenté ou diminué, puis identifier les décisions à prendre.
Du bénéfice aux liquidités : ce que le tableau révèle
Le compte de résultat mesure une performance comptable. Le bilan présente une situation à une date donnée. Le tableau de flux de trésorerie, aussi appelé état des flux de trésorerie, explique le mouvement entre la trésorerie d’ouverture et celle de clôture.
Calculer un tableau de flux de trésorerie
Saisissez les montants pour obtenir les flux et la trésorerie de clôture. Les montants sont exprimés dans une même devise.
Résultats du calcul
Détail des étapes et des signes
- Variation du BFR
- Flux net d’activité simplifié
- Flux net d’investissement
- Flux net de financement
- Variation totale de trésorerie
- Trésorerie de clôture
À retenir : il s’agit d’une approche simplifiée à visée pédagogique. Elle reprend uniquement les relations de calcul affichées ici et ne remplace pas l’établissement d’un tableau de flux complet.
Cette différence compte en comptabilité d’engagement : une vente peut être enregistrée avant son encaissement. Inversement, une machine peut être payée immédiatement, alors que sa charge sera répartie sur plusieurs exercices par les amortissements. Bénéfice et argent disponible ne sont donc pas interchangeables.
Le terme cash flow désigne un flux de trésorerie ; il faut préciser lequel. La trésorerie est un stock mesuré à une date, tandis que le flux correspond à une variation pendant une période.
Le tableau historique aide à apprécier la capacité de l’entreprise à financer ses investissements, rembourser ses dettes et distribuer des dividendes. Il ne remplace pas un plan de trésorerie prévisionnel, qui positionne les paiements futurs mois par mois. Il diffère également du tableau de financement, davantage centré sur l’évolution des ressources et des emplois ainsi que sur les équilibres du bilan.
Classer chaque mouvement dans les 3 bonnes catégories
La lecture repose sur trois familles complémentaires. Un encaissement porte un signe positif ; un décaissement, un signe négatif. C’est la nature de l’opération, et non son montant, qui détermine son classement.
| Catégorie | Entrées courantes | Sorties courantes |
|---|---|---|
| Activité | Règlements des clients | Paiements des fournisseurs, salaires, impôts liés à l’activité |
| Investissement | Encaissements de cessions d’immobilisations | Achats payés de machines, logiciels immobilisés ou participations |
| Financement | Apports en capital encaissés, nouveaux emprunts | Remboursements du capital des emprunts, dividendes versés |
L’activité mesure la génération de liquidités courantes
Les flux de trésorerie de l’activité montrent ce que les opérations courantes apportent réellement. Ils dépendent notamment des règlements clients, des stocks et des délais fournisseurs. Une croissance des ventes peut ainsi consommer du cash si elle nécessite davantage de stocks et si les clients paient tard.
Investissement et financement expliquent les choix de développement
Les flux d’investissement traduisent les acquisitions et cessions d’actifs durables. Les flux de financement montrent comment l’entreprise mobilise ou restitue des capitaux. Attention à séparer le remboursement du capital d’un emprunt des intérêts : leur traitement doit suivre le référentiel comptable et la présentation retenus. Les opérations sans mouvement monétaire ne constituent pas des flux encaissés ou décaissés.
Construire le tableau : documents, méthode et formules
Rassemblez les bilans d’ouverture et de clôture, le compte de résultat, les annexes, les relevés bancaires et le détail des immobilisations, emprunts et mouvements de capitaux propres. Les seuls écarts entre deux bilans ne suffisent pas toujours : une variation peut provenir d’une opération non monétaire.
Document officiel et référence comptable du fonds LU0284394235 — Consultez le document réglementaire présentant les informations officielles et références comptables du fonds LU0284394235.
Choisir entre méthode directe et méthode indirecte
Les deux méthodes visent le même flux d’activité, mais empruntent des chemins différents. La méthode directe additionne les encaissements et retranche les décaissements. La méthode indirecte part du résultat et neutralise les éléments qui ne correspondent pas à des mouvements de trésorerie de l’activité.
| Méthode | Point de départ | Atout et vigilance |
|---|---|---|
| Directe | Encaissements et décaissements classés par nature | Lecture intuitive ; nécessite un classement fiable des mouvements |
| Indirecte | Résultat net ou résultat d’exploitation, selon le modèle | Explique le passage du résultat au cash ; exige des retraitements |
Distinguer EBE, CAF, BFR et trésorerie nette
L’excédent brut d’exploitation (EBE) mesure une performance d’exploitation avant notamment les amortissements, le résultat financier et l’impôt sur les bénéfices. Ce n’est pas un montant disponible en banque. La capacité d’autofinancement (CAF) représente une ressource potentielle générée par l’activité, avant les décalages d’encaissement et de décaissement.
À partir du résultat net, la CAF s’obtient en neutralisant notamment les charges et produits calculés ainsi que les éléments liés aux cessions d’immobilisations. Ajouter seulement les amortissements au bénéfice peut donc être insuffisant.
- BFR simplifié = stocks + créances d’exploitation − dettes d’exploitation.
- Variation du BFR = BFR de clôture − BFR d’ouverture.
- Flux d’activité simplifié = CAF − augmentation du BFR, à périmètre cohérent et après les retraitements nécessaires.
Une hausse du BFR absorbe de la trésorerie ; une baisse en libère. La trésorerie nette correspond, dans une approche usuelle de bilan, aux disponibilités et placements de trésorerie diminués des concours bancaires courants. Pour le tableau, définissez précisément le périmètre de trésorerie et d’équivalents retenu, puis conservez-le sur toute la période.
Un exemple chiffré pour vérifier le calcul jusqu’au solde final
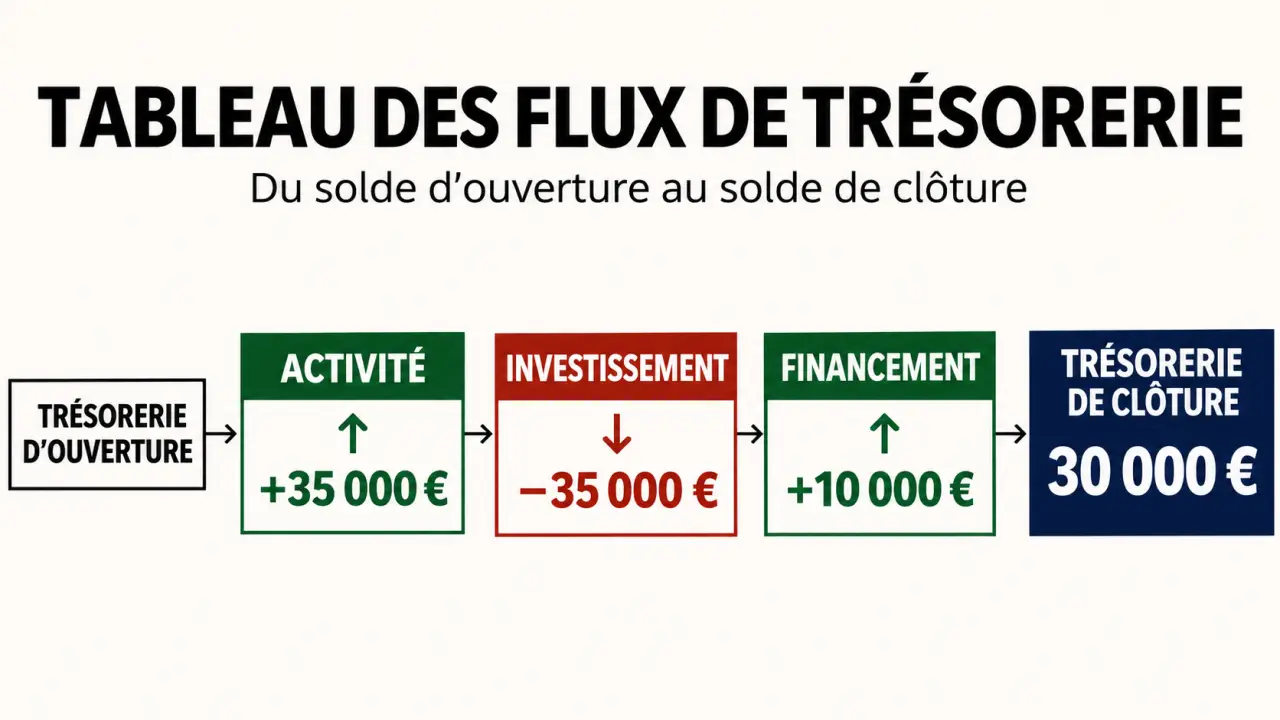
Prenons une entreprise fictive disposant de 20 000 € de trésorerie à l’ouverture. Sa CAF atteint 50 000 €, mais son BFR augmente de 15 000 €. Dans cet exemple simplifié, sans autre retraitement, son activité génère donc 35 000 € de liquidités.
| Élément | Montant |
|---|---|
| CAF | +50 000 € |
| Augmentation du BFR | −15 000 € |
| Flux net d’activité | +35 000 € |
| Acquisitions d’immobilisations payées | −40 000 € |
| Cessions d’immobilisations encaissées | +5 000 € |
| Flux net d’investissement | −35 000 € |
| Nouvel emprunt encaissé | +25 000 € |
| Remboursement du capital des emprunts | −10 000 € |
| Dividendes versés | −5 000 € |
| Flux net de financement | +10 000 € |
| Variation totale de trésorerie | +10 000 € |
| Trésorerie de clôture | 30 000 € |
Le contrôle est immédiat : 20 000 + 35 000 − 35 000 + 10 000 = 30 000 €. Ici, l’activité couvre les investissements nets, mais l’augmentation finale de trésorerie vient du financement. Dans les situations concernées, les effets de change sur la trésorerie doivent aussi être isolés pour réconcilier les soldes.
Interpréter les flux sans se laisser tromper par leur signe
Un flux positif n’est pas automatiquement rassurant. Une trésorerie peut augmenter grâce à un emprunt ou à la vente d’un actif essentiel, malgré une activité déficitaire en cash. À l’inverse, une baisse peut accompagner un investissement pertinent, financé sans fragiliser les paiements courants.
Le signal le plus utile apparaît parfois dans le décalage entre deux courbes : les ventes progressent, mais les encaissements stagnent. Avant de chercher un nouveau crédit, examinez le délai entre livraison, facturation et règlement. Une facture bloquée faute de justificatif peut immobiliser des liquidités sans révéler un problème de rentabilité. Cette lecture transforme un constat financier en action opérationnelle précise.
Comparez plusieurs périodes et tenez compte de la saisonnalité. Vérifiez aussi si une baisse du BFR vient de meilleurs encaissements ou simplement de paiements fournisseurs retardés. Dans un tableur, conservez une colonne par période, documentez les retraitements et rapprochez systématiquement le solde final des comptes de trésorerie. Le tableau devient alors un outil de décision, et non une simple explication après clôture.