Le prix coûtant couvre l’achat, pas tous les frais de l’entreprise
Le prix coûtant correspond, dans son sens courant, au montant auquel un revendeur a acheté un produit ou l’a fabriqué, sans y ajouter de marge commerciale. Cette définition paraît simple, mais le prix affiché « à prix coûtant » ne couvre pas nécessairement toutes les dépenses supportées par l’entreprise.
Ce que signifie réellement vendre à prix coûtant
Vendre à prix coûtant consiste à proposer une marchandise au niveau de son coût de référence, sans lui appliquer de marge commerciale. Pour un distributeur, ce montant correspond généralement au prix payé au fournisseur, après prise en compte des éléments liés à l’achat et à la revente. Pour un fabricant, il peut renvoyer au coût de production de l’article.
Cette expression est surtout utilisée lors d’opérations ponctuelles. Elle peut concerner le carburant, les fournitures scolaires, les produits alimentaires ou encore les équipements saisonniers. L’enseigne renonce alors à gagner de l’argent, ou n’en gagne que très peu, sur le produit concerné. Elle peut toutefois attirer des clients qui achèteront d’autres articles pendant leur visite.
Une expression commerciale, pas une définition légale autonome
Le terme « prix coûtant » ne possède pas, à lui seul, de définition légale autonome. L’administration le rapproche du seuil de revente à perte, c’est-à-dire du niveau en dessous duquel un revendeur ne peut en principe pas revendre un produit acheté pour être revendu. Cette référence évite qu’une communication attractive dissimule une vente réalisée sous le prix d’achat effectif.
Un magasin peut donc annoncer une opération à prix coûtant, mais il doit pouvoir justifier la base de calcul retenue. La formule doit être comprise comme un repère commercial encadré. Elle ne signifie pas que l’entreprise ne récupère aucune dépense liée à son fonctionnement.
Les notions à ne pas confondre autour du prix
La confusion vient du fait que plusieurs montants se succèdent entre la facture du fournisseur et le prix payé en caisse. Chacun répond à une question différente : combien le produit a-t-il coûté à acheter, à approvisionner, à distribuer, puis à vendre ?
| Notion | À quoi correspond-elle ? | Éléments principaux |
|---|---|---|
| Prix d’achat | Montant payé au fournisseur | Prix hors taxes du produit |
| Coût d’achat | Coût d’approvisionnement du produit | Prix d’achat + frais d’achat |
| Coût de revient | Coût total avant l’ajout de la marge commerciale | Coût d’achat + frais de distribution |
| Prix coûtant | Prix de référence annoncé pour une revente sans marge | Rapproché du prix d’achat effectif et du seuil de revente à perte |
| Prix de vente HT | Prix fixé avant l’application des taxes | Coût de revient + marge nette |
| Prix TTC | Prix payé par le consommateur | Prix de vente HT + taxes applicables |
Coût d’achat et coût de revient : deux étapes distinctes
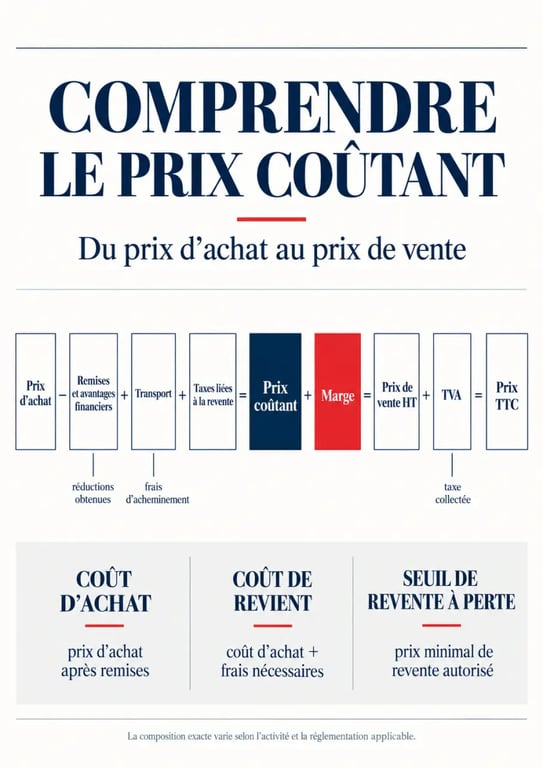
Le coût d’achat comprend le prix d’achat et les frais nécessaires pour approvisionner le produit, comme le transport. Le coût de revient va plus loin : il ajoute les frais de distribution, par exemple la publicité, certaines livraisons ou les commissions versées aux vendeurs. Ce dernier montant permet d’apprécier la rentabilité économique globale d’un article.
La marge brute correspond au prix de vente HT moins le coût d’achat. La marge nette correspond au prix de vente HT moins le coût de revient. Une vente à prix coûtant peut donc ne laisser aucune marge brute sur le produit concerné et ne pas couvrir une partie des coûts de fonctionnement.
Comment identifier le montant retenu dans le calcul
Pour raisonner sur le prix coûtant dans une activité de revente, le point de départ est le prix unitaire net figurant sur la facture. Les avantages financiers accordés par le fournisseur viennent le diminuer. Il peut s’agir de remises, de rabais, de ristournes ou d’autres conditions financières applicables à l’achat. Le montant de référence est ensuite majoré des taxes liées à la revente et du prix du transport, selon les règles applicables.
Une formule de lecture simple
La logique peut être résumée ainsi : prix unitaire net facturé − avantages financiers + transport + taxes liées à la revente. Cette formule montre pourquoi le prix imprimé sur une facture ne suffit pas toujours. Il faut identifier les réductions réellement acquises, puis distinguer les frais directement liés à l’approvisionnement de ceux qui relèvent de l’organisation générale de l’entreprise.
Par exemple, un commerçant achète 100 produits à 1 € l’unité et engage 10 € de frais de déplacement pour les récupérer. Les frais d’achat unitaires s’élèvent à 10 € divisés par 100, soit 0,10 € par produit. Le coût d’achat atteint donc 1,10 € par unité avant l’ajout d’éventuelles dépenses de distribution. Cette décomposition aide à comprendre le coût économique, mais elle ne doit pas être confondue automatiquement avec chaque règle applicable au seuil de revente à perte.
Le détail qui change l’interprétation d’une opération
La facture lance le calcul, mais elle ne résume pas toute la relation commerciale. Une remise immédiate est facile à identifier. En revanche, une ristourne liée au volume annuel, une condition logistique ou une compensation accordée par le fournisseur demande une vérification plus attentive.
Pour analyser une annonce « à prix coûtant », il faut donc examiner le moment où les avantages sont acquis. Une réduction déjà obtenue et rattachable au produit n’a pas le même effet qu’un avantage hypothétique ou futur. Cette distinction évite de considérer une réduction promotionnelle comme la preuve d’une vente sans marge.
Pourquoi les frais généraux ne sont pas tous intégrés
Les frais généraux ne sont pas, selon la doctrine et la jurisprudence évoquées sur le sujet, intégrés au prix coûtant retenu dans cette approche. Le loyer du magasin, les salaires administratifs, l’énergie, les logiciels, l’assurance et les autres charges de structure pèsent pourtant sur la rentabilité de l’entreprise.
Cette distinction sépare la lecture réglementaire ou publicitaire du prix coûtant de l’analyse de gestion. Un distributeur peut vendre un produit au niveau de son prix d’achat effectif tout en supportant des charges fixes importantes. L’opération peut donc générer une perte une fois les coûts généraux répartis, même si le produit est présenté comme vendu « à prix coûtant ».
Prix d’appel, revente à perte et information du consommateur
Le prix coûtant est souvent utilisé comme prix d’appel. L’objectif consiste à attirer des clients dans un point de vente grâce à un produit connu, facile à comparer et affiché à un tarif particulièrement bas. Cette stratégie peut être légitime si le prix annoncé est réel, compréhensible et présenté sans induire le consommateur en erreur sur l’avantage proposé.
Le prix coûtant doit donc être distingué de la seule impression de « bonne affaire ». Une enseigne peut réduire sa marge, appliquer une condition fournisseur ou écouler un stock. Dans tous les cas, le consommateur doit pouvoir comprendre le prix réellement payé et les conditions de l’offre.
Un prix coûtant n’est pas forcément le prix le plus bas
Un prix d’usine désigne le prix à la sortie du fabricant. Il ne renseigne pas, à lui seul, sur les conditions auxquelles le distributeur a acheté le produit. Un prix conseillé est une indication, tandis qu’un prix de référence sert souvent à situer une promotion. Aucun de ces termes n’est synonyme de prix coûtant.
De même, un prix bas n’est pas automatiquement un prix coûtant. Il peut résulter d’une négociation avec le fournisseur, d’un déstockage ou d’une marge réduite. Le prix affiché ne suffit donc pas à déterminer le coût réel retenu pour l’opération.
Pour approfondir les règles d’affichage et les différentes pratiques tarifaires, la fiche de l’Institut national de la consommation consacrée au prix constitue un repère utile. Face à une annonce spectaculaire, le bon réflexe consiste à comparer le prix final TTC, les quantités proposées et les conditions de l’offre, plutôt que de se fier au seul slogan.