Plus-value d’un fonds de commerce : jusqu’à 1 000 000 €, l’exonération reste possible
La plus-value d’un fonds de commerce correspond au gain réalisé lorsque son prix de cession dépasse sa valeur d’origine ou sa valeur nette comptable. Elle peut entraîner une charge fiscale importante, mais plusieurs dispositifs permettent une exonération totale ou partielle. Le résultat dépend notamment du régime fiscal de l’entreprise, de la durée d’exploitation, du niveau des recettes et du prix de vente du fonds.
Identifier la plus-value réellement créée par la vente
La plus-value professionnelle ne se calcule pas uniquement en comparant le prix d’achat du fonds et son prix de revente. Il faut aussi déterminer les éléments inclus dans la transaction et leur valeur comptable au jour de la cession.
La formule de base
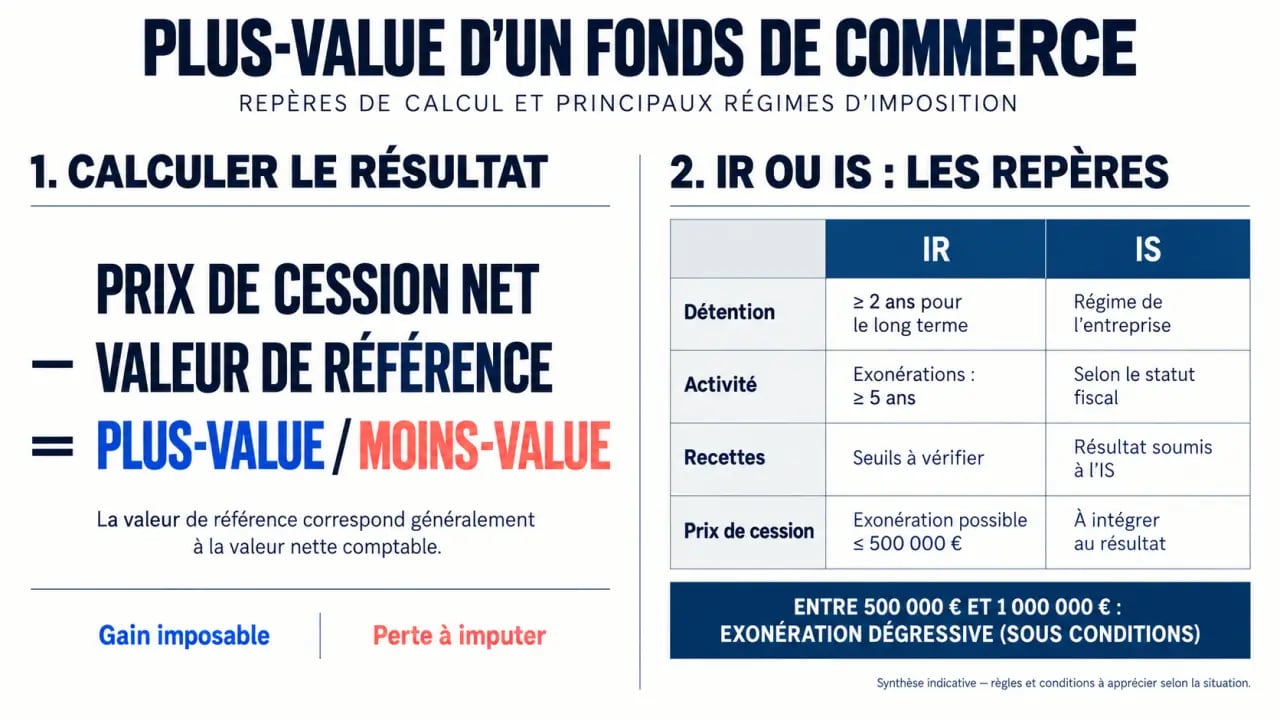
Le calcul repose sur une différence : prix de cession net – valeur d’origine ou valeur nette comptable = plus-value ou moins-value. Le prix de cession net correspond au montant effectivement perçu par le vendeur, après déduction des frais directement liés à la vente lorsqu’ils sont admis en déduction. Pour un fonds acquis, la valeur de référence est en principe son prix d’acquisition, augmenté, le cas échéant, de certains frais immobilisés. Pour un fonds créé par l’exploitant, la valeur comptable peut être faible, voire nulle. Une grande partie du prix de vente peut alors constituer une plus-value.
À l’inverse, lorsque le prix de vente est inférieur à cette valeur de référence, l’opération génère une moins-value. Son traitement fiscal dépend du régime de l’entreprise et de la nature des éléments cédés.
Ne pas confondre fonds, murs et trésorerie
Un fonds de commerce comprend notamment la clientèle, le nom commercial, l’enseigne, le droit au bail, le matériel et certains contrats nécessaires à l’activité. Les murs commerciaux, la trésorerie et les créances n’en font pas automatiquement partie. Cette distinction compte, car chaque actif peut relever de son propre régime de plus-value et être valorisé séparément dans l’acte de cession.
Le prix global ne suffit donc pas. Une ventilation cohérente entre le droit au bail, les équipements, les stocks et les autres actifs réduit les ambiguïtés comptables. Elle aide aussi à justifier la valeur vénale retenue si l’administration fiscale examine l’opération.
Mesurer l’effet de la durée de détention et du régime fiscal
La fiscalité de la plus-value d’un fonds de commerce varie selon que l’activité relève de l’impôt sur le revenu ou de l’impôt sur les sociétés. Pour les entreprises imposées à l’IR, la durée de détention joue un rôle particulier.
| Situation | Traitement à retenir |
|---|---|
| Entreprise soumise à l’IR | La plus-value professionnelle peut être distinguée entre court terme et long terme, avec une importance particulière de la détention au-delà de 2 ans. |
| Société soumise à l’IS | Le gain est en principe intégré au résultat imposable de la société, soumis au taux normal de 25 %, sous réserve des règles propres à l’entreprise. |
| Fonds détenu depuis moins de 2 ans à l’IR | La plus-value relève généralement du court terme et s’ajoute davantage au résultat professionnel. |
| Fonds non amortissable détenu depuis plus de 2 ans à l’IR | La qualification de long terme peut s’appliquer, avant prise en compte des dispositifs d’exonération. |
À l’impôt sur le revenu : court terme ou long terme
Dans une entreprise individuelle ou une société de personnes soumise à l’IR, la cession peut générer une plus-value à court terme ou à long terme. Pour un élément non amortissable tel qu’un fonds de commerce, le seuil de 2 ans est central. Avant ce délai, le gain est généralement traité à court terme ; au-delà, il peut relever du long terme. Cette qualification intervient avant l’étude des exonérations, qui peuvent neutraliser tout ou partie de l’imposition.
À l’impôt sur les sociétés : attention au second niveau d’imposition
Dans une société à l’IS, la plus-value alimente le bénéfice imposable et supporte en principe l’impôt sur les sociétés au taux de 25 %. Un taux réduit de 15 % peut s’appliquer à une fraction du bénéfice de certaines PME qui remplissent les conditions requises. Si le dirigeant récupère ensuite le produit de la vente sous forme de dividendes, une fiscalité personnelle peut s’ajouter. Le coût doit donc être examiné au niveau de la société puis à celui de l’associé.
Vérifier les trois grandes voies d’exonération
Une cession n’est pas automatiquement taxée. Avant de chiffrer l’impôt, il faut examiner les dispositifs d’exonération, car leurs conditions reposent sur des critères différents.
Vérifier l’exonération de plus-value lors d’une cessation d’activité — Découvrez les conditions officielles d’exonération des plus-values en cas de cession ou de cessation d’activité selon l’article 151 septies du CGI.
L’exonération liée au niveau des recettes
Une exonération peut être accordée lorsque l’activité a été exercée pendant au moins 5 ans et que les recettes restent sous certains seuils. Pour les activités de vente de marchandises, l’exonération totale est possible jusqu’à 250 000 euros de recettes annuelles, puis devient partielle entre 250 000 et 350 000 euros. Pour les prestations de services, les seuils sont de 90 000 euros et 126 000 euros hors taxe. Les règles exactes dépendent de la nature de l’activité et de la structure exploitante.
L’exonération fondée sur le prix de cession
Un autre dispositif concerne les petites et moyennes entreprises qui cèdent une branche complète d’activité ou un fonds. L’exonération est totale lorsque la valeur des éléments transmis n’excède pas 500 000 euros. Elle devient dégressive lorsque cette valeur se situe entre 500 000 euros et 1 000 000 euros. Le seuil s’apprécie à partir du prix de cession ou de la valeur vénale si celle-ci est supérieure. Sous-évaluer artificiellement le fonds ne permet donc pas de sécuriser l’avantage fiscal.
Lorsqu’un commerce est vendu, le cédant ne doit pas retenir uniquement le montant inscrit dans l’acte. Une valorisation trop élevée peut décourager les repreneurs ; une valorisation trop basse peut fragiliser l’exonération et attirer un contrôle. Croiser le chiffre d’affaires, l’excédent brut d’exploitation, l’état du bail, la dépendance à quelques clients et les ventes comparables du quartier permet de fixer un prix défendable, plutôt qu’un simple montant de négociation.
Le départ à la retraite du dirigeant
Le départ à la retraite peut également ouvrir droit à une exonération de plus-value, sous conditions strictes. Le cédant doit notamment avoir exercé l’activité pendant au moins 5 ans, cesser ses fonctions et faire valoir ses droits à la retraite dans le délai prévu autour de la cession, généralement dans les 2 ans. Ce mécanisme exige une analyse précise, notamment lorsque les murs sont conservés, lorsqu’une location-gérance a précédé la vente ou lorsque la cession est réalisée au profit d’un proche.
Préparer les déclarations, la TVA et les droits d’enregistrement
La signature de l’acte ne met pas fin aux obligations du vendeur. La cessation d’activité entraîne des déclarations fiscales, une clôture comptable et, selon la situation, des formalités de publicité.
- Déposer la déclaration de résultat de cessation et déclarer la plus-value dans les 60 jours suivant la cession.
- Respecter les délais applicables aux déclarations de TVA, qui peuvent notamment être de 30 jours selon le régime concerné.
- Publier l’avis de cession dans un journal d’annonces légales et accomplir les formalités d’enregistrement.
- Préparer les justificatifs de valorisation : comptes, bail commercial, inventaire, éléments de clientèle et détail des frais de cession.
La cession d’un fonds peut bénéficier d’une dispense de TVA lorsqu’elle porte sur une universalité totale ou partielle de biens et que le repreneur poursuit l’activité. Cette dispense ne s’applique pas automatiquement à chaque élément vendu séparément. Les droits d’enregistrement sont, quant à eux, généralement supportés par l’acquéreur, sauf clause contraire dans l’acte.
Sécuriser le prix avant toute signature
Le principal risque fiscal réside dans un prix de cession manifestement sous-évalué. L’administration peut retenir une valeur vénale plus élevée, recalculer la plus-value et appliquer des intérêts de retard, voire des majorations en cas de mauvaise foi. Une répartition artificielle du prix entre le fonds, le matériel, les stocks ou les murs peut également être contestée.
Avant de signer, il est prudent de réunir un dossier de valorisation et de simuler plusieurs scénarios : vente immédiate, cession après le franchissement de 2 ans de détention, départ à la retraite ou transmission progressive. L’intervention d’un expert-comptable, d’un avocat fiscaliste ou d’un professionnel de la transmission permet de vérifier l’éligibilité aux exonérations et de coordonner l’acte de vente avec les déclarations à déposer.